[AI MEMO] AI·로봇에 좁혀지는 인건비 격차, 유럽 리쇼어링 첫 시험대는 루마니아 조선소
Published
Modified
고령화로 2100년까지 생산가능인구 5,740만 명 감소
中 자동화 투자 가속, 세계 신규 물량 59%
독일 산업용 전기요금 美 2배·中 2.5배 수준
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
인공지능(AI)과 로봇을 활용한 생산 자동화가 확산하면서 유럽 기업들이 아시아에 두었던 생산기지를 다시 유럽으로 옮기는 '리쇼어링(reshoring)'에 관심이 높아지고 있다. 그동안 유럽 제조업체들은 낮은 인건비를 찾아 아시아로 공장을 이전했지만, 자동화 기술이 발전하면서 유럽 내 생산도 비용 경쟁력을 확보할 가능성이 커졌다. 지난달에는 독일 방산기업 라인메탈과 스위스 해운사 MSC가 루마니아 흑해 연안의 망갈리아 조선소를 1억3,800만 유로(약 2,079억원)에 공동 낙찰받았다. 망갈리아 조선소 인수는 유럽의 방위비 지출에 비하면 작은 거래지만, 생산 자동화를 바탕으로 제조업 기반을 유럽에 다시 구축하려는 움직임을 보여 주는 사례로 주목받는다.
일손 부족 대응 넘어 제조원가 절감 수단으로
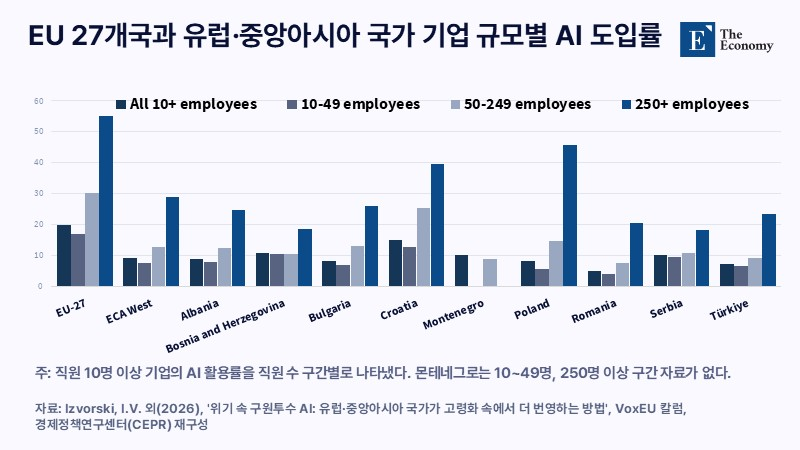
유럽에서 AI 도입이 시급해진 배경으로는 고령화에 따른 인력난이 꼽힌다. 세계은행은 최근 발표한 유럽·중앙아시아 경제 전망 보고서에서 노동력 부족이 경제성장의 발목을 잡고 있다며 AI 활용을 대안으로 제시했다. 그러나 이 지역 기업들의 AI 도입은 아직 초기 단계다. 활용 분야도 대부분 단순 업무에 집중돼 있어 생산성 향상으로 이어지기 어렵다. 보고서는 앞으로 AI 기술의 발전 자체보다 기업들이 AI를 얼마나 효과적으로 활용하느냐가 경제성장을 좌우할 것으로 내다봤다.
유럽의 인력난은 더 심해질 전망이다. EU 통계청인 유로스타트가 2023년 발표한 인구 추계에 따르면 EU 전체 인구에서 15~64세 생산가능인구가 차지하는 비중은 2022년 63.9%에서 2100년 54.4%로 낮아진다. 같은 기간 생산가능인구는 5,740만 명 감소하며, 특히 베이비붐 세대의 은퇴가 본격화하는 향후 10년간 감소 폭이 클 것으로 예상된다. 세계은행은 AI를 인력 부족에 대응하는 수단으로 평가했지만, 보고서에서 깊이 다루지 않은 생산비 절감 효과도 눈여겨볼 대목이다. AI를 활용해 적은 인력으로 생산량을 유지하거나 늘리면 제품당 인건비가 낮아져 유럽 제조업의 가격 경쟁력도 높아질 수 있다.
생산기지 아시아 이전 이끈 노동비용, 기술로 비중 축소
유럽 제조업이 1990년대 이후 소비재와 의류, 공구, 선박 생산을 잇달아 아시아에 내준 배경에는 인건비 차이가 자리 잡고 있다. 물론 거대한 중국 시장에 진출하고 컨테이너선으로 물류비를 낮추려는 목적도 있었지만, 생산기지 입지를 좌우한 것은 대개 인건비였다. 유럽의 인건비 부담은 지금도 크다. 독일 연방통계청에 따르면 2024년 독일 제조업의 시간당 인건비는 48.3 유로(약 7만2,770원)로 EU 제조업 평균인 33.7 유로(약 5만770원)보다도 약 43% 높았다.
AI를 활용한 생산 자동화는 인건비 중심의 비용 구조를 바꿀 변수로 꼽힌다. 제품 하나를 만드는 데 필요한 인력이 줄면 생산비에서 인건비가 차지하는 비중이 낮아지고, 공장 입지를 정할 때 임금 격차의 영향력도 줄어들기 때문이다. 유럽 공장에는 이미 산업용 로봇이 도입돼 있지만, 대부분 미리 입력된 공정을 반복하는 데 그친다. AI는 여기에 다품종 생산에 대응하는 유연성을 더한다. 머신비전(카메라 영상 분석 기술)으로 불량품을 자동 검출하고 생산계획을 최적화하는 한편, 로봇 공정 프로그래밍에 드는 시간도 크게 줄일 수 있다. 이에 따라 AI 자동화는 소량 생산 비중이 높고 숙련 기술이 요구되는 제품이 많은 유럽 제조업에 특히 적합한 기술로 평가된다.
군함·상선 겸용 망갈리아, 현지 임금 상승 부담
조선업은 유럽이 아시아에 생산 주도권을 내준 대표적인 산업이다. 영국 조선·해운 분석기관 클락슨리서치에 따르면 2024년 표준선환산톤수(CGT) 기준 세계 선박 건조량에서 중국은 53%, 한국은 28%, 일본은 12%를 차지한 반면 유럽은 4%에 불과했다. 지난해 세계 신규 선박 수주에서도 중국의 비중은 재화중량톤수(DWT) 기준 69%에 이른다. 유럽 조선소들은 일반 상선 시장에서 경쟁력을 잃으면서 크루즈선과 군함 등 특수선 건조에 주력하고 있다. 아시아에 밀린 유럽 조선업이 다시 일어설 수 있을지를 가늠할 사례로 라인메탈과 MSC의 망갈리아 조선소 인수에 관심이 쏠린다. 1976년 건설된 망갈리아 조선소는 1997년 한국 대우와 합작법인을 설립한 뒤 10년간 200척 넘는 선박을 건조한 곳이다. 그러나 경영난으로 2024년 6월 파산관재인의 관리를 받기 시작했고, 올해 4월 최종 파산 선고를 받았다. 라인메탈과 MSC는 이곳을 군함과 상선을 모두 건조하는 조선소로 탈바꿈시킬 계획이다. 다만 최대 채권자인 네덜란드 조선업체 다멘이 낮은 경매가를 인정한 법원 결정에 이의를 제기하면서 지난달 말까지 인수 절차는 마무리되지 않았다.
라인메탈은 새로 출범한 함정 건조 사업부인 라인메탈 네이벌 시스템즈와 망갈리아 조선소를 연계할 방침이다. 망갈리아에는 길이 360m, 폭 60m의 선박까지 수용할 수 있는 건식 도크 3기가 있다. 생산비 여건도 유리하다. 지난해 루마니아의 시간당 인건비는 13.6 유로(약 2만490원)로 EU 평균인 34.9 유로(약 5만2,580원)의 40% 수준에 머문다. 루마니아 정부가 함정 4척을 발주해 초기 일감도 갖췄다. 공동 인수자인 MSC로서는 상선 건조와 보유 선박 수리를 맡길 조선소를 확보하게 된다. 문제는 루마니아의 인건비도 빠르게 오른다는 점이다. 유로스타트에 따르면 현지 통화 기준 인건비는 2024년 14.2%, 지난해 10.6% 올랐다. 이에 따라 저렴한 노동력에 의존하는 기존 생산 방식만으로는 아시아 조선소와의 경쟁에서 우위를 확보하기 어렵다. 라인메탈은 시설 확장과 현대화를 추진하겠다고 밝혔지만, 로봇 용접이나 AI 기반 생산관리 등 구체적인 자동화 계획은 아직 공개하지 않았다.
경쟁국도 같은 설비 도입, 에너지 가격이 새 변수
물론 AI와 로봇 도입만으로 유럽 제조업이 경쟁력을 되찾을 수 있을지는 불확실하다. 아시아 기업들도 같은 기술을 활용해 생산성을 높이고 있기 때문이다. 지난해 중국은 산업용 로봇 35만4,000대를 설치해 세계 설치 대수의 59%를 차지한 반면, EU의 설치 대수는 전년보다 11% 감소했다. 자동화 기술이 확산할수록 인건비 격차는 줄어들 수 있지만, 그만큼 물류비와 에너지 비용 등 다른 생산 여건이 중요해진다. 특히 높은 전기요금은 유럽 제조업의 경쟁력 회복을 가로막는 요인으로 꼽힌다.
실제 유럽의 산업용 전기요금은 주요 경쟁국보다 훨씬 높다. 블룸버그NEF에 따르면 지난해 산업용 전기요금은 메가와트시(MWh)당 미국이 평균 110 달러(약 14만8,060원), 중국이 89 달러(약 11만9,790원)였다. 반면 독일 기업이 낸 요금은 226 달러(약 30만4,200원)로 미국의 2배를 넘는다. 국제에너지기구(IEA)도 지난해 EU 에너지 다소비 산업의 전기요금이 미국의 2배, 중국보다 50% 높을 것으로 전망했다. 2019년에는 미국보다 50%, 중국보다 20% 높은 수준이었지만 이후 격차가 확대된 것이다. 영국 경제분석기관 옥스퍼드이코노믹스 추산에 따르면 지난해 EU 제조업 부가가치에서 에너지 비용이 차지하는 비중은 8.1%다. 2022년 8.9%보다는 낮아졌지만, 에너지 위기 이전보다는 여전히 높다. AI와 로봇을 활용한 자동화가 확대되면 전력 수요도 늘어나는 만큼, 유럽 기업들의 비용 부담은 더 커질 수밖에 없다.
방산·철도부터 복귀, 숙련 인력·데이터 기반은 과제
전기요금 부담을 고려하면 유럽의 생산기지 복귀는 인건비 부담이 크면서도 에너지 사용량이 상대적으로 적은 산업부터 이뤄질 가능성이 크다. 주요 고객과 생산시설이 가까울수록 유리한 방산과 철도, 기계 산업이 대표적이다. 라인메탈은 2024년부터 루마니아 메디아시에서 공장을 운영하고 있으며, 한국 방산기업들도 유럽 현지 생산을 확대하는 추세다. 독일을 중심으로 유럽의 방산 투자가 늘어나면서 중·동유럽이 새로운 제조업 거점으로 부상할 수 있다는 관측도 나온다.
하지만 생산시설을 유럽으로 옮긴다고 곧바로 경쟁력이 생기는 것은 아니다. 자동화 공장을 제대로 가동하려면 설비를 다룰 숙련 인력과 AI에 활용할 생산 데이터가 함께 갖춰져야 한다. 세계은행도 기초·관리 역량을 갖춘 인력이 부족하고 기업 데이터가 서로 연결되지 않는 점을 AI 확산의 걸림돌로 지적했다. 실제 EU에서도 AI를 활용하는 기업은 5곳 중 1곳에 그친다. 그렇다고 자동화를 미룰 수도 없다. 생산가능인구가 줄어드는 유럽으로서는 적은 인력으로 더 많이 생산할 방법을 찾는 것 외에 마땅한 대안이 없기 때문이다. 하지만 중국이 로봇 설치를 빠르게 늘리고 있어, 유럽이 자동화 격차를 좁힐 수 있을지는 아직 불투명하다.
본 연구 기사의 원문은 How AI Can Change the Economics of Reshoring Manufacturing to Europe를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.
Similar Post