[딥파이낸셜] 디지털 뱅크런 시대, 은행 경영진 성과급도 건전성 중심으로 개편해야
Input
Modified
보너스 지급 늦출수록 리스크 지표 개선
온라인 여론 파급력, 부실 누적된 곳에 집중
비보호 예금·금리 민감도 따지는 평가 대안
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
스마트폰을 통한 예금 인출이 급속도로 확산하면서 은행 경영진의 보수 규제를 재검토해야 한다는 지적이 나온다. 2023년 3월 9일 미국 실리콘밸리은행(SVB)에서는 하루 만에 전체 예금의 약 25%인 400억 달러(약 53조4,960억원) 이상이 인출됐으며, 이튿날 오전에는 전체 예금의 62%에 해당하는 추가 인출 요청이 접수됐다. 1984년 미국 콘티넨털일리노이은행에서 예금의 30%가 인출되는 데 열흘이 걸렸던 것과 비교하면 은행 위기가 확산하는 속도가 크게 빨라졌다. 하지만 기존 은행 경영진의 보수 규제는 디지털 뱅크런에 따른 급격한 예금 유출과 은행 파산 위험을 충분히 반영하지 못하고 있다.
英 이연 기간 7년서 4년으로 단축, 규제는 연구 결과 역행
2008년 글로벌 금융위기 이후 각국은 2009년 금융안정위원회(FSB)가 마련한 지침을 바탕으로 은행 경영진의 단기 실적 중심 경영과 과도한 위험 추구를 억제하기 위한 성과급 규제를 강화했다. 일부 국가에서는 성과급 지급을 일정 기간 유예하는 이연 제도가 의무화됐고, 지급 예정인 성과급을 삭감하는 '말러스(Malus)'와 이미 지급한 성과급을 환수하는 '클로백(Clawback)' 제도도 잇따라 도입됐다. 경영진이 단기적인 대출 실적에 따라 성과급을 받은 이후 부실이 발생하더라도 책임을 지도록 하기 위한 조치다. 그러나 이러한 성과급 규제가 은행의 위험을 실제로 줄였는지를 두고는 평가가 엇갈린다. 위험 수준이 높은 은행일수록 경영진에게 높은 보수를 지급할 가능성도 있어 성과급이 위험 추구를 부추긴 것인지, 은행의 위험 수준이 보수에 반영된 것인지 구분하기 어려웠기 때문이다.
국제결제은행(BIS)은 각국의 규제 변화를 토대로 성과급 지급 방식이 은행의 위험 수준에 어떤 영향을 미치는지 분석했다. 미국과 유럽연합(EU) 은행 73곳의 최고경영자(CEO) 보수 자료를 활용해 EU가 2014년 성과급 5년 이연을 의무화하기 전후를 비교하는 방식이다. 분석 결과 성과급 지급을 유예하는 기간이 길수록 은행의 위험 지표 5개 가운데 4개가 개선됐다. 특히 EU에서는 이연 기간이 1년 늘어날 때마다 금융위기 발생 시 은행의 자본 부족 규모를 가늠하는 시스템 리스크 지표(SRISK)가 연평균 변동 폭의 약 15%만큼 줄어드는 것으로 추정된다.
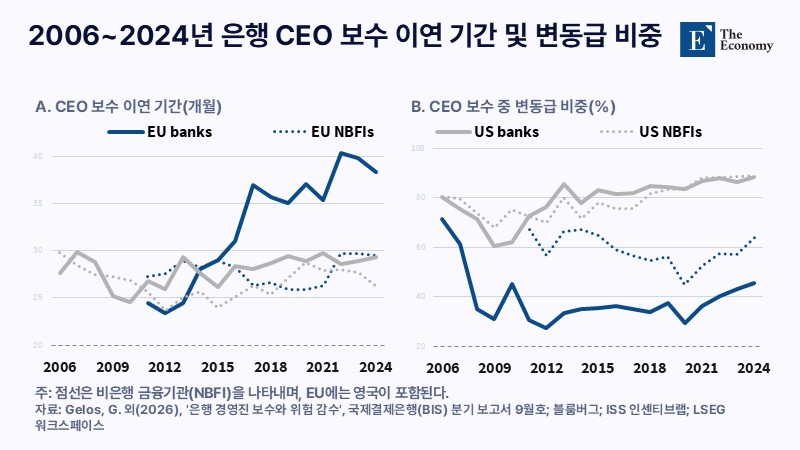
하지만 주요국 금융당국은 연구 결과와 달리 성과급 규제를 완화하는 쪽으로 움직이고 있다. 영국 건전성감독청(PRA)과 금융행위감독청(FCA)은 지난해 10월 은행 고위 경영진의 성과급 지급 유예 기간을 7년에서 4년으로 단축했다. 미국에서는 금융위기 이후 제정된 '도드-프랭크법' 제956조에 따른 성과급 규제가 두 차례 도입에 실패한 끝에 2024년 5월 다시 제안됐으나, 지난해 장기 검토 과제로 분류되면서 시행이 지연됐다.
SVB·크레디트스위스 보상 체계, 손실은 뒷전
은행 경영진의 성과급이 위험 관리보다 단기 실적에 치중하는 문제는 2023년 미국 은행들의 연쇄 파산에서 단적으로 드러난다. 미국 연방준비제도(Fed·연준)는 같은 해 4월 발표한 SVB 파산 보고서에서 소셜미디어(SNS)와 금융기술의 발달, 특정 업종에 집중된 예금 고객 구조가 대규모 예금 인출을 가속했다고 분석하면서도, 파산의 근본 원인으로는 경영진의 부실한 위험 관리를 지목했다. 외형 성장에 비해 위험 관리가 크게 뒤처졌다는 것이다.
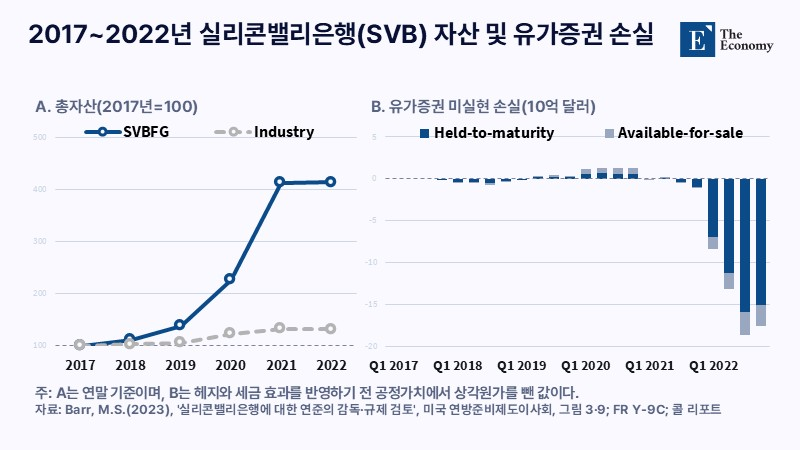
SVB의 자산 규모는 2018년 말부터 2021년 말까지 271% 급증해 같은 기간 업계 평균 증가율(29%)의 9배를 웃돌았고, 2022년 말에는 전체 예금의 94%가 예금보험 보호 한도를 초과하는 비보호 예금이었다. 2017년부터 자체 설정한 장기 금리 위험 한도를 넘긴 데 이어 금리 상승기에는 보유 채권의 금리 변동 위험을 줄이는 헤지 포지션마저 해제했고, 2022년 4월부터 12월까지는 위험 관리를 총괄하는 최고위험관리책임자(CRO) 자리가 사실상 비어 있었을 정도다. 그럼에도 경영진의 성과급은 단기 수익과 주가 수익률을 기준으로 책정됐을 뿐, 위험 관리 실적은 평가에 반영되지 않았다.
스위스 크레디트스위스 역시 SVB보다 예금 이탈 속도는 느렸지만, 대규모 손실에도 경영진에게 막대한 성과급을 지급해 왔다는 점에서 성과급 체계의 문제를 고스란히 드러낸 사례다. 고객들이 2022년 4분기에 인출한 순자산은 1,105억 스위스프랑(약 176조2,990억원)으로, 이 가운데 약 3분의 2가 소셜미디어를 통해 지급불능설이 확산된 10월에 몰렸다. 2023년 3월 15일 하루 동안 유출된 예금도 132억 스위스프랑(약 21조600억원)에 이른다.
스위스 금융시장감독청(FINMA)에 따르면 크레디트스위스의 경영진 성과급 체계는 은행의 재무 건전성과 동떨어져 있었다. 최근 10년간 누적 순손실이 21억 스위스프랑(약 3조3,500억원)에 달했는데도 성과급으로 지급한 금액은 330억 스위스프랑(약 52조6,510억원)을 넘는다. 대규모 손실이 발생한 2015~2017년에도 매년 30억 스위스프랑(약 4조7,860억원)이 넘는 성과급이 지급됐다.
크레디트스위스가 성과급 지급을 제한할 제도를 갖추지 않았던 것은 아니다. 전체 성과급의 절반가량을 5년에 걸쳐 나눠 지급하는 이연 제도를 운영했고, 3년간의 성과 평가 조건과 성과급 삭감 조항인 말러스도 마련해 뒀다. 그러나 성과급을 산정할 때 영업권 손상과 구조조정 비용, 소송 비용 등을 이익에서 제외하면서, 은행이 손실을 기록한 2015~2017년에도 성과급 산정에 적용한 이익은 흑자로 계산됐다. 이와 같이 실제 경영 성과와 동떨어진 지표를 기준으로 삼으면 성과급 지급을 유예하거나 삭감하는 제도도 제 역할을 하기 어려울 수밖에 없다.
소셜미디어는 방아쇠, 근본 원인은 내부 취약성
은행의 부실한 위험 관리와 별개로 디지털 뱅크런에 따른 손실을 어디까지 경영진의 책임으로 볼 것인지도 쟁점이다. 예금자들이 소셜미디어와 단체 채팅방을 통해 동시에 인출에 나서면 은행은 중앙은행의 긴급 자금 지원 제도를 활용하기도 전에 유동성 위기에 몰리게 된다. 충분한 자산을 보유한 은행이라도 단기간에 대규모 예금이 빠져나가면 지급 능력을 유지하기 어려울 수 있다.
소셜미디어가 뱅크런에 미치는 영향을 두고는 연구 결과가 엇갈린다. J. 앤서니 쿡슨 등 연구진이 2023년 트위터 게시물 540만 건과 은행 428곳의 주가를 분석한 결과 뱅크런 발생 전 트위터 언급량이 상위 3분의 1에 해당하는 은행들은 같은 해 3월 주가 하락 폭이 다른 은행보다 6.66%포인트 컸다. 반면 연준이 지난 9월 공개한 컨설팅업체 스탈링어드바이저리그룹의 검토 보고서는 소셜미디어가 SVB의 뱅크런을 촉발하거나 가속하지 않았다고 결론지었다. 뱅크런 관련 온라인 게시물의 96%가 SVB의 파산이 사실상 불가피해진 이후에 작성됐다는 것이다.
두 연구는 분석 대상과 접근 방식이 다르지만 은행의 기존 위험 요인에 주목했다는 점에서 함께 살펴볼 필요가 있다. 쿡슨 연구진에 따르면 보유 자산의 평가손실이 크고 예금보험 보호를 받지 못하는 예금의 비중이 높을수록 소셜미디어가 은행 주가에 미치는 부정적 영향이 커진다. 두 지표가 모두 평균보다 1표준편차 높은 은행은 뱅크런 기간 주가 수익률이 3%포인트 낮았다. 세인트루이스 연방준비은행도 SVB의 예금 인출이 급속히 확산한 배경으로 기술기업에 집중된 고객 구조를 지목했다. 고객들이 같은 업종에 속해 서로 긴밀하게 연결돼 있었던 만큼 위기 상황에서 예금을 동시에 인출할 가능성이 높았다는 분석이다.
일각에서는 뱅크런 대응이 경영진의 성과급 규제보다 금융감독과 예금보험 제도를 통해 해결해야 할 문제라는 반론도 제기된다. 그러나 SVB는 자체적으로 설정한 위험 관리 한도를 지속적으로 초과했고, 크레디트스위스는 유동성 규제 기준을 충족했음에도 대규모 예금 유출을 막지 못했다. 감독 규정 준수만으로 은행의 안전성을 보장하기 어렵다는 점이 드러난 셈이다. 실제 2023년 SVB 파산 당시 시그니처은행에서는 하루 만에 예금의 20%가 유출됐고 퍼스트리퍼블릭은행은 1~2주 사이 예금의 57%를 잃었지만, 미국 은행 대부분은 금리 상승기에도 예금 유출이 제한적이었다. 같은 금융 환경에서도 은행별 위험 관리 수준과 예금 고객 구조에 따라 뱅크런의 충격이 크게 달라진다는 방증이다.
동종 업계 비교에 위기 대응력까지 측정
은행 경영진의 성과급 제도를 개선할 방안으로는 다른 은행과의 경영 실적 비교를 통해 보수를 책정하는 상대평가 방식이 제시된다. 미국 클리블랜드 연방준비은행의2019년 보고서에서 상대평가를 경영진 성과급 산정에 가장 적합한 방식으로 꼽았다. 하지만 은행들의 수익률이 비슷한 흐름을 보이면 상대평가만으로는 위험 관리 수준을 제대로 구분하기 어렵다. 이에 따라 상대평가의 한계를 보완하기 위해 은행의 위기 대응 능력을 성과급 산정 기준에 반영해야 한다는 제안도 나온다. 전체 예금에서 예금보험 보호를 받지 못하는 예금의 비중, 특정 고객군에 대한 예금 집중도, 금리 변동에 따른 자기자본 가치의 변화, 대규모 예금 인출에 대응할 수 있는 유동성 확보 수준 등이 주요 평가 지표로 꼽힌다. 경영진의 성과급 지급 여부를 해당 지표와 연계하고, 기준을 충족하지 못해 은행이 파산하면 지급 예정인 성과급을 삭감하는 말러스 제도를 적용하는 방식이다.
반면 경영진이 통제할 수 없는 외부 요인으로 파산했다면 이미 지급한 성과급을 환수하는 클로백 적용을 제한할 필요가 있다. 성과급 지급을 유예하는 기간도 은행의 잠재적 손실이 드러날 때까지 충분히 확보해야 한다. 실제 SVB가 2020~2021년 매입한 유가증권은 2022년 금리 상승으로 손실을 기록했다. 성과급을 4년간 이연했다면 해당 손실을 경영진 보수에 반영할 수 있었다는 분석이다.
시스템 충격은 당국 몫, 사전 설계가 관건
은행 경영진에게 금융시스템 전반의 위험까지 책임지도록 하는 데는 한계가 있다. 경영진이 위기에 대비해 현금성 자산을 과도하게 쌓고 대출을 줄이면 가계와 기업의 자금 조달이 어려워진다. 반대로 금융시스템 전체에 영향을 미치는 위험을 성과급 평가에서 완전히 제외하면 경영진이 평가 대상에 포함되지 않은 위험을 축소하거나 은폐할 가능성도 있다. 따라서 금리 급등이나 다른 은행의 위기로 인한 예금 이탈 등 개별 은행이 통제하기 어려운 충격에는 금융감독 당국과 정부가 대응하되, 경영진에게는 사전에 관리할 수 있었던 위험에 대한 책임을 물어야 한다.
결국 은행 경영진 성과급 규제의 초점은 뱅크런 이후의 책임 추궁이 아니라 사전 위험 관리에 있다. 디지털 뱅크런은 몇 시간 만에 번지는 만큼 위기가 현실화한 뒤에는 대응할 수단이 마땅치 않다. 이에 따라 경영진 보수를 단기 수익성이 아니라 유동성과 금리 위험 관리 등 은행의 위기 대응 능력에 연계하고, 잠재 손실이 드러날 때까지 지급을 유예하는 장치를 갖춰야 한다. 영국이 은행 경영진의 성과급 이연 기간을 7년에서 4년으로 줄이고 미국도 경영진 성과급 규제 시행을 미룬 가운데, 금융당국이 은행의 위기 대응 능력을 성과급 평가에 반영하도록 제도를 정비할지가 디지털 뱅크런 시대 은행 건전성을 가를 변수가 될 전망이다.
본 연구 기사의 원문은 Bank Executive Compensation in the Age of Digital Bank Runs: Who Should Bear Systemic Risk?를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.