[딥파이낸셜] 선거용 돈풀기 득표 효과 없어, 인플레이션·나랏빚 청구서는 차기 정부로
Input
Modified
120년간 18개국 집권당 성적, 통화 완화 영향 미미
정치권 개입 땐 가계·기업 전망치 편차 확대
투표 있는 해 늘린 지출, 이듬해에도 고착
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
선거를 앞두고 집권당이 경기 부양을 위해 중앙은행에 금리 인하를 압박해도 득표율 상승에는 별다른 도움이 되지 않는 것으로 나타났다. 네덜란드 에라스뮈스대 경제학과 연구진이 1900~2020년 18개국의 대통령·의회 선거 385건을 분석한 결과, 임기 중 금리를 0.91%포인트 낮추더라도 집권당의 득표율에는 통계적으로 유의미한 변화가 없었다. 반면 정치권의 압박으로 금리를 내리면 물가가 오르고, 선거가 있는 해 늘어난 재정적자는 선거 이후에도 좀처럼 줄지 않았다.
금리 내려도 유권자 표심 그대로
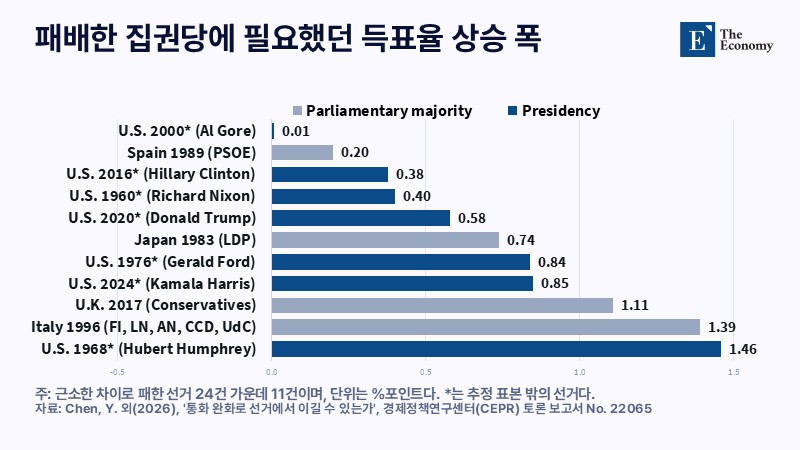
금리 인하에 따른 득표율 상승 효과를 최대한 높게 잡더라도 선거 결과를 바꾸기는 쉽지 않다. 에라스뮈스대 연구진이 추정한 효과의 상한치를 적용하면 통화 완화에 따른 집권당의 득표율 상승 폭은 0.9%포인트에 그쳤다. 분석 대상 선거 가운데 집권당이 의회 과반을 잃거나 대통령직을 내준 사례는 104건이다. 연구진의 중심 추정치를 적용할 경우 금리 인하로 결과를 뒤집을 수 있었던 선거는 한 건도 없었으며, 상한치를 적용해도 15건에 불과했다. 이마저도 모두 득표 차이가 근소했던 선거로, 중앙은행의 금리 인하를 통해 재집권을 노리는 정치권의 기대와는 거리가 먼 결과다.
통화 완화가 실제 득표로 이어지지 않는 이유로는 정책 효과가 나타나기까지 걸리는 시간이 꼽힌다. 금리를 내리더라도 가계의 소득과 소비에 영향을 미치기까지는 시차가 발생하는 데다 유권자가 정부의 경제 성과를 평가할 때쯤에는 금리 인하 결정 자체가 관심에서 멀어질 수 있기 때문이다. 다만 금리 인하와 선거 결과의 관계를 분석할 때는 당시 경제 상황도 고려해야 한다. 경기가 나빠지면 중앙은행이 금리를 내리는 동시에 집권당에 대한 지지도 떨어질 수 있어 금리 인하와 선거 패배가 함께 나타나더라도 직접적인 인과관계가 있다고 단정할 수는 없다. 연구진은 경기 요인의 영향을 구분하기 위해 선거 직전 1년간의 통화 완화와 경기 침체기·고물가기의 금리 인하, 금리 인상과 인하의 효과를 각각 분석했다. 그러나 어느 경우에도 통화 완화가 집권당의 득표율을 유의미하게 높인다는 근거는 확인되지 않았다.
닉슨·에르도안 압박, 가격 수준 장기 상승
득표 효과와 별개로 정치권의 금리 인하 압박은 경제에 상당한 부작용을 남길 수 있다. 앞서 에라스뮈스대 연구가 통화 완화의 선거 효과에 초점을 맞췄다면, 메릴랜드대 연구는 정치적 압박이 금리와 물가에 미치는 영향을 다룬다. 연구진은 대통령 도서관에 보관된 일정 기록을 바탕으로 1933~2016년 미국 대통령과 연방준비제도(Fed·연준) 간 접촉 사례 800여 건을 수집했다. 이 가운데 리처드 닉슨 전 대통령의 접촉이 160차례로 가장 많았으며, 특히 1972년 대선을 앞두고 연준에 금리 인하를 압박한 사례는 정치적 압력의 경제적 효과를 따로 추정하는 근거가 됐다.
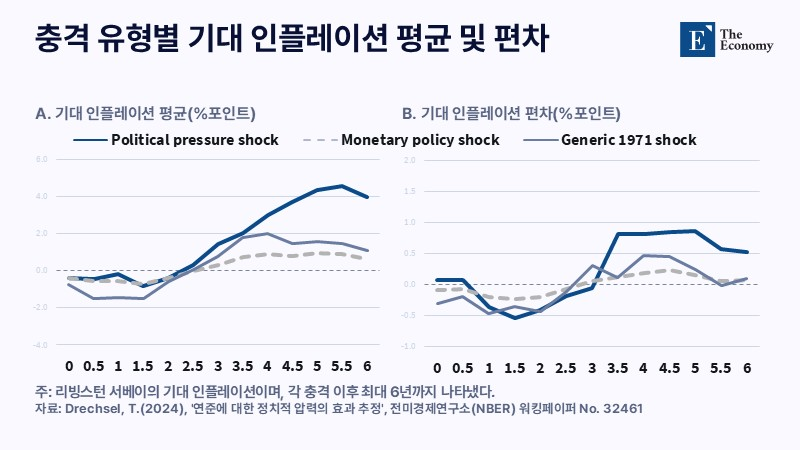
분석 결과 닉슨 전 대통령이 연준에 금리 인하를 압박한 이후 수개월간 금리는 약 1%포인트 하락했지만, 생산에는 통계적으로 유의미한 변화가 없었다. 반면 물가는 상승해 4년이 지난 뒤에도 가격 수준이 정치적 압박 이전보다 약 5% 높게 유지됐다. 연구진의 추정에 따르면 대통령이 닉슨 당시의 절반 강도로 연준에 금리 인하를 압박하고 이를 6개월간 이어가기만 해도 미국의 가격 수준은 8% 넘게 오른다. 닉슨 전 대통령은 1972년 대선에서 49개 주를 석권했지만, 물가 상승세는 재임 기간은 물론 퇴임 이후에도 꺾이지 않았다. 뒤를 이은 제럴드 포드 전 대통령은 1976년 대선에서 패배했고, 지미 카터 전 대통령도 물가 상승률이 두 자릿수에 달했던 1980년 재선에 실패했다. 물가가 안정을 되찾은 것은 폴 볼커 당시 연준 의장이 경기 침체를 감수하면서 금리를 대폭 인상한 이후의 일이다. 물론 당시 물가 상승에는 정치적 압박뿐 아니라 1973년과 1979년 발생한 석유 파동도 큰 영향을 미친 것으로 평가된다. 그러나 중앙은행에 대한 정치적 압력은 일반적인 통화 완화보다 기업과 소비자의 물가 상승 전망을 더 높이고 전망치 간 편차도 키워, 인플레이션을 더 부추긴다는 분석이다.
튀르키예는 정치권의 금리 인하 압박이 물가 상승을 부추겼지만, 선거 결과는 예상과 다르게 전개된 사례다. 레제프 타이이프 에르도안 대통령이 2021~2022년 중앙은행에 금리 인하를 압박하는 사이 물가 상승세가 가팔라지면서 2022년 10월 소비자물가 상승률은 85.5%까지 치솟았지만, 에르도안 대통령은 2023년 5월 대선 결선투표에서 승리했다. 이후 튀르키예 중앙은행은 물가 안정을 위해 기준금리를 8.5%에서 50%까지 인상했지만, 인상 열흘 만에 치러진 2024년 3월 지방선거에서는 야당이 37.8%를 득표하며 35.5%에 그친 집권 정의개발당(AKP)을 앞섰다. 정의개발당이 2002년 집권한 이후 전국 단위 선거에서 야당에 득표율이 뒤진 것은 처음이었다.
재정적자 해마다 누적, 미국 국채 이자 1조 달러
선거를 앞둔 정부의 경기 부양이 장기적인 경제 부담으로 이어지는 현상은 재정정책에서도 확인된다. 흐로닝언대와 세계은행 연구진에 따르면 각국 정부는 선거가 있는 해에 이자 지출을 제외한 재정수지인 기초재정수지의 적자를 국내총생산(GDP) 대비 약 0.6%포인트 확대했다. 같은 기간 정부 지출은 GDP 대비 약 0.5%포인트, 공공부문 임금 지출은 약 0.1%포인트 늘었으며, 민주주의 국가와 비민주주의 국가 모두에서 비슷한 경향이 나타난다. 문제는 선거가 끝난 뒤에도 늘어난 지출이 쉽게 줄어들지 않는다는 점이다. 선거 이듬해 일부 지출이 축소됐지만 주로 공공투자를 줄이는 데 그쳤고, 기초재정수지 적자는 개선되지 않았다. 한 번 인상한 공공부문 임금도 이전 수준으로 돌아가지 않는다.
선거를 앞두고 늘어난 재정적자가 해소되지 않으면, 그 부담은 선거를 치를 때마다 누적된다. 흐로닝언대·세계은행 연구진이 제시한 평균치를 적용해 5년마다 선거를 치르는 국가가 선거 때마다 기초재정수지 적자를 GDP 대비 0.6%포인트씩 늘리고 이를 되돌리지 않는다고 가정하면, 20년 동안 네 차례 선거를 거치며 적자는 GDP 대비 2.4%포인트 불어나는 셈이다. 각국의 나랏빚이 이미 역사적으로 높은 수준이라는 점에서, 선거 때마다 쌓이는 적자는 재정 건전성을 위협하는 요인이 될 수 있다. 국제통화기금(IMF)에 따르면 세계 공공부채는 지난해 GDP의 93.9%에 달했고, 2029년에는 2차 세계대전 직후에만 기록했던 100%에 이를 전망이다. 선진국도 재정 부담에서 자유롭지 않다. 미국의 2025회계연도 국채 이자 지급액은 처음으로 1조 달러(약 1,336조원)를 넘어 전년보다 800억 달러(약 107조원), 약 8% 증가했다. 같은 기간 전체 재정적자는 1조8,000억 달러(약 2,405조원) 안팎에 머물렀다. 이자 부담이 커진 배경에는 여러 정부에 걸쳐 누적된 국가부채가 있다. 공화당과 민주당 정부 모두 부채 증가에 영향을 미친 만큼 정권이 바뀌더라도 이자 지급 부담은 사라지지 않는다.
경기 방어용 현금 지원도 물가 3% 자극
물론 경기 침체기에는 정부와 중앙은행의 적극적인 대응이 필요하다는 반론도 있다. 실업자가 급증하는 상황에서 금리 인하나 가계 지원이 이뤄지지 않으면 기업 도산과 투자 위축이 장기화해 경제에 더 큰 부담을 남길 수 있기 때문이다. 실제 2020년 코로나19 팬데믹 당시 미국의 실업률은 14.7%까지 치솟았으나 2022년 2월에는 3.8%로 낮아졌다. 이 과정에서 2020년 3월 시행된 '케어스법(CARES Act)'과 2021년 추가 경기부양책은 고용과 경제 회복을 뒷받침했다. 따라서 2020년 미국 대선 결과만으로 정부 지원이 부족했다고 판단하거나 2024년 대선 결과를 근거로 지원 규모가 지나쳤다고 단정할 수는 없다.
그러나 경기 침체에 대응하기 위한 정책도 경제적 부담에서 자유롭지 않다. 미국 샌프란시스코 연방준비은행은 경기부양 규모가 상대적으로 작았던 다른 경제협력개발기구(OECD) 회원국과 비교한 결과, 미국 정부의 가계 현금 지원이 2021년 말까지 물가를 약 3% 끌어올렸을 가능성이 있다고 분석했다. 이후 인플레이션을 억제하기 위해 금리를 인상하면 소비와 투자가 위축될 위험도 커진다. 따라서 재정·통화정책은 경기 상황과 장기적인 부작용을 함께 고려해 결정해야 하며, 선거 승리를 목적으로 활용하면 부담은 더욱 커질 수밖에 없다.
중앙은행 독립·재정준칙 필요성 부각
대부분의 국가는 4~5년마다 선거를 치르지만, 선거를 앞두고 시행한 경제정책의 영향은 다음 선거까지 이어지기 쉽다. 중앙은행의 독립성이 중요한 이유도 여기에 있다. 정치권이 선거 승리를 위해 금리 인하를 압박하더라도 득표율을 높이는 효과는 제한적이지만, 물가 상승에 따른 부담은 다음 정부까지 이어진다. 따라서 중앙은행은 정치적 이해관계와 무관하게 물가 안정을 위해 금리를 조정할 수 있어야 한다. 재정정책에서도 적자 확대를 억제하는 재정준칙과 IMF 지원 프로그램 등 재정 건전성을 관리할 제도가 필요하다.
결국 선거를 앞둔 금리 인하는 집권당의 득표율을 높이는 데 별다른 도움이 되지 않는 반면, 그에 따른 경제적 부담은 다음 정부까지 이어질 수 있다. 특히 정치적 압박으로 높아진 물가를 안정시키려면 금리 인상과 경기 둔화라는 추가적인 비용을 감수해야 한다. 이처럼 선거에서 얻을 이익보다 이후 경제가 치러야 할 대가가 클 수 있는 만큼, 중앙은행의 독립성과 장기적인 경제 안정을 우선하는 정책 운용이 중요하다.
본 연구 기사의 원문은 Easy Money May Not Win Elections, but Its Economic Consequences Can Outlast Them를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.