[딥폴리시] 중국의 가격 경쟁력, 생산 효율성인가 불공정 보조금인가
Input
Modified
중국 사상 최대 무역흑자, 생산 효율성·정부 보조금 복합 작용
중국 산업 보조금 주요국 압도, 희토류 독점 통한 통상 압박 확대
일률적 관세 대신 맞춤형 상계조치·공급망 다변화·생산성 강화 필요
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
올해 1월 14일 중국 해관총서는 지난해 무역흑자가 1조1,890억 달러(약 1,578조원)를 기록했다고 발표했다. 2024년 9,930억 달러(약 1,318조원)에서 증가하며 사상 처음으로 1조 달러(약 1,327조원)를 돌파한 것으로, 이는 사우디아라비아의 국내총생산(GDP)에 맞먹는 규모다.
특히 중국의 대미 수출이 20% 감소했음에도 동남아시아, 아프리카, 유럽연합(EU), 중남미 등으로 수출시장을 다변화하면서 전체 수출 증가세는 꺾이지 않았다. 미국의 무역 압박에도 중국이 사상 최대 흑자를 기록하면서 그 배경을 둘러싼 평가도 엇갈린다. 한쪽에서는 중국 정부의 막대한 보조금이 경쟁국 제조업의 경쟁력을 약화시키고 공정무역을 훼손한다고 비판한다. 반면 다른 쪽에서는 중국이 생산성 향상을 통해 과거 독일과 일본이 누렸던 비교우위를 확보한 결과로 평가한다. 두 주장 모두 일리가 있지만, 중국의 경쟁력을 제대로 평가하려면 생산 효율성에 따른 성과와 불공정한 정부 지원으로 얻은 이점을 구분할 필요가 있다.
동아시아 성장 공식 계승한 생산 효율성
중국의 수출 확대는 과거 한국과 일본이 거쳐 온 산업 발전 과정과 유사하다. 1970~1980년대 일본은 자동차, TV, 반도체 등의 수출을 늘리며 서구 시장에서 입지를 넓혀 갔다. 일본 제품의 시장 점유율이 높아지자 미국은 1981년 일본에 대미 자동차 수출을 연간 168만 대로 제한하는 자율수출규제를 요구했으며, 1985년에는 플라자합의를 통해 엔화 가치의 급격한 상승을 이끌어냈다. 1990~2000년대에는 한국이 그 뒤를 이었다. 삼성은 1992년 세계 D램(DRAM) 시장 1위에 올랐고, 현대자동차는 저가 자동차 조립업체에서 글로벌 완성차 제조업체로 성장했다. 일본과 한국은 생산성 대비 낮은 임금과 경쟁사보다 빠른 기술 습득을 바탕으로 세계 시장에서 입지를 넓혔다는 공통점이 있다.
2010년대 이후 중국에서는 이러한 성장 방식이 한층 더 큰 규모로 나타났다. 대표적인 사례가 자동차 산업이다. 중국은 2023년 일본을 제치고 세계 최대 자동차 수출국에 오른 뒤, 지난해까지 3년 연속 1위 자리를 지켰다. 이는 일부 지역에 집중된 배터리 공급망과 풍부한 엔지니어 인력, 빠른 기술 개발 등이 뒷받침된 결과다. 특히 비야디(BYD)와 지리자동차(Geely)는 독일 자동차업체들이 수년에 걸쳐 개발하는 신차를 수개월 만에 내놓으며 경쟁력을 높였다. 정부 지원도 중국 자동차 산업 성장에 기여했다. 독일 킬세계경제연구소(Kiel Institute)에 따르면 BYD가 2022년 받은 정부 직접 보조금은 21억 유로(약 3조원)로 매출의 3.5%에 달한다. 상당한 지원 규모지만 이것만으로 유럽 자동차업체들이 따라잡기 힘든 중국산 전기차의 가격 경쟁력을 모두 설명할 수는 없다. 중국이 확보한 높은 생산 효율성 역시 부인할 수 없는 경쟁력의 원천이다.

WTO 규범을 넘어서는 산업정책
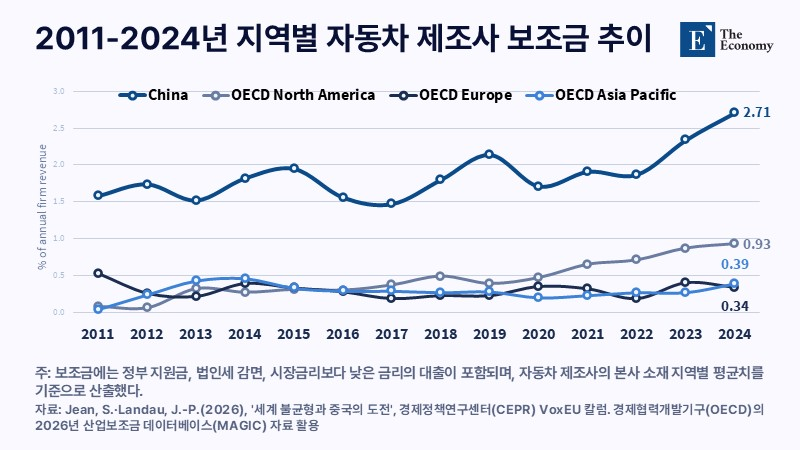
논란은 중국의 높은 생산 효율성에 막대한 정부 지원이 더해지면서 불거졌다. 1995년 세계무역기구(WTO) 출범과 함께 발효된 '보조금 및 상계조치 협정(SCM 협정)'은 수출과 연계된 보조금을 금지하고, 정부 지원으로 피해를 본 교역 상대국의 대응 조치를 허용한다. 중국도 2001년 WTO 가입 당시 이 규범을 수용했지만 산업 전반에 걸친 정부 지원 규모는 주요국을 크게 웃돈다. 미국 전략국제문제연구소(CSIS)가 2022년 발표한 연구에 따르면, 중국의 2019년 산업정책 지출은 GDP의 최소 1.73%로 한국(0.67%)과 미국(0.39%)을 크게 상회했다. 킬세계경제연구소 역시 2024년 발표한 연구에서 2022년 중국 상장기업의 99% 이상이 정부 직접 보조금을 받았으며 전체 지원 수준은 주요 경제협력개발기구(OECD) 회원국의 3~9배에 달한다고 밝혔다.
이처럼 막대한 보조금은 특정 산업에 자본을 과도하게 집중시켜 공급 과잉을 초래하고 국제무역 질서를 왜곡할 수 있다. EU 집행위원회가 2024년 10월 중국산 전기차에 상계관세를 부과하기로 한 것도 이러한 불공정 지원을 문제 삼았기 때문이다. 집행위는 기존 10% 관세에 더해 BYD에 17%, 지리자동차에 18.8%, 상하이자동차(SAIC)에 35.3%의 상계관세를 5년간 적용하기로 했다. 특히 BYD의 직접 보조금이 매출의 3.5%였던 것과 달리 EU의 상계관세율은 17%로 책정됐다. 이는 집행위가 직접 보조금 외에도 저렴한 배터리 공급, 저리 대출, 시세보다 낮은 토지 공급 등 공급망 전반에 걸친 간접 지원까지 고려한 결과다.
희토류 무기화와 중국의 국가 전략
보조금이 주요국 모두에서 논란이 되는 사안이라면, 희토류 수출 통제는 중국이 독점적 지위를 이용해 교역 상대국에 직접 압력을 행사하는 수단이다. 중국은 2010년 센카쿠열도(중국명 댜오위다오) 인근에서 일본과 영유권 갈등을 빚은 이후 대일 희토류 수출을 수주간 중단한 바 있다. 이어 지난해 4월에는 디스프로슘과 테르븀을 포함한 중·희토류 7종과 이를 함유한 영구자석에 건별 수출허가제를 도입했다. 같은 해 10월에는 중국산 원료가 극소량만 포함된 해외 생산 제품까지 수출허가 대상에 포함하면서 통제 범위를 한층 넓혔다.
중국이 강력한 수출 통제에 나설 수 있는 배경에는 압도적인 시장 점유율이 있다. 시장조사업체 글로벌데이터(GlobalData)에 따르면, 중국은 지난해 세계 희토류 채굴량의 약 69%, 가공 부문의 90%를 차지했다. 사실상 희토류 공급망을 장악한 중국이 수출을 제한할 경우 주요국 제조업이 타격을 받을 수밖에 없는 구조다. 지난해 10월 30일 부산에서 열린 미·중 정상회담 이후 중국은 같은 달 발표한 수출 통제 조치를 1년간 유예했지만, 4월 도입한 규제는 유지했다. 희토류 수출 제한부터 규제 유예까지 개별 기업의 시장 판단이 아닌 중국 지도부의 전략적 결정에 따라 이뤄진 셈이다. 이는 중국이 독점적 공급 지위를 산업 경쟁력 확보뿐 아니라 국제무역과 외교 협상에서도 압박 수단으로 활용하고 있다는 사실을 뒷받침한다.
생산 효율성과 불공정 지원 구분한 통상 대응 필요
물론 산업 보조금은 중국만의 문제는 아니다. 미국과 유럽 등 서방 국가들도 자국 산업 경쟁력 강화를 위해 다양한 지원책을 시행하고 있다. 미국은 2022년 '반도체 및 과학법(CHIPS and Science Act)'을 통해 반도체 산업에 527억 달러(약 70조원)를 지원했으며, 같은 해 제정한 '인플레이션감축법(IRA)'으로 자국 생산 요건을 충족하는 전기차에 세액공제 혜택을 제공했다.
하지만 GDP 대비 산업정책 지출 비중은 중국이 미국의 약 4배에 달하는 등 지원 규모에서 상당한 차이를 보인다. 그렇다고 중국산 제품에 일률적으로 고율 관세를 부과하는 것이 해법이 될 수는 없다. 정부 보조금으로 얻은 가격 경쟁력뿐 아니라 생산 효율성에서 비롯된 경쟁력까지 제재하면서 자국 소비자의 부담을 키울 수 있기 때문이다. 킬세계경제연구소 역시 중국산 전기차에 대한 관세 인상이 EU의 친환경 전환 비용을 높이고 전환 속도를 늦출 수 있다고 경고했다.
따라서 주요국은 불공정한 정부 지원과 순수한 생산 효율성을 구분해 대응해야 한다. 보조금으로 인한 시장 왜곡에는 공급망 전반의 간접 지원까지 반영한 상계관세를 적용하고, WTO의 관련 규범을 강화할 필요가 있다. 희토류를 이용한 통상 압박에는 비축량 확대와 대체 가공시설 구축으로 대응해야 한다. 호주의 라이너스(Lynas)와 미국의 MP머티리얼스(MP Materials)가 추진하는 생산·가공시설 확충이 대표적인 사례다.
다만 중국이 신규 경쟁업체의 시장 진입에 맞춰 가격을 인하할 가능성이 있어 민간 투자만으로는 한계가 있다. 그런 만큼 대체 공급망 구축에는 정부의 재정 지원도 뒷받침돼야 한다. 반면 생산 효율성에 따른 경쟁력 격차는 다른 접근이 필요하다. 자동화 수준, 제품 개발 속도, 공급업체 집적도 등에서 발생하는 격차는 관세나 규제가 아닌 자국 산업의 혁신과 생산성 향상을 통해 좁혀야 한다는 뜻이다.
중국의 기록적인 무역흑자는 한국과 일본이 거쳐 온 산업 발전 과정에서 확인된 생산 효율성과 막대한 정부 보조금, 희토류 독점을 활용한 국가 전략이 복합적으로 작용한 결과다. 따라서 중국의 경쟁력을 공정하게 평가하고 효과적인 통상 정책을 마련하려면 생산 효율성에 따른 성과와 불공정한 정부 개입의 영향을 구분해야 한다. 중국의 통상 전략을 가늠할 다음 분수령은 오는 11월 10일이다. 이는 지난해 10월 발표한 희토류 수출 통제 조치의 유예 기간이 만료되는 시점으로 중국 정부가 규제를 재개할지, 유예를 연장할지에 따라 글로벌 공급망의 불확실성과 주요국의 통상 대응 방향도 달라질 전망이다.
본 연구 기사의 원문은 Chinese Industrial Policy: Pricing Efficiency and Subsidy Fairly를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.