[딥바이오] 유가 뛰어도 셰일 증산은 수개월 뒤, 美 원유 공급 대응력 한계 부각
입력
수정
국제유가 급등에도 미국 셰일오일 생산 제자리
시추·완결 작업 지연과 장기 유가 전망이 증산 제약
단기 원유가격 좌우하는 공급보다 수요 변화
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
올해 초 이란 전쟁으로 국제유가가 급등하자 시장의 관심은 미국 셰일오일로 쏠렸다. 전통 유전이나 해상 유전보다 생산 주기가 짧아 유가 상승에 맞춰 빠르게 증산할 수 있을 것이라는 기대에서다. 그러나 지난 3~5월 셰일오일 생산량은 거의 제자리걸음을 이어가며 시장의 예상과 엇갈렸다. 실제로는 시추부터 생산까지 수개월이 필요한 데다 유가 상승이 장기화할 것이라는 전망도 약해 생산업체가 즉각 증산에 나설 유인이 크지 않았기 때문이다.
셰일오일의 공급확대 기대
셰일오일이 유가 상승에 빠르게 대응할 수 있다는 인식은 생산의 경제성과 관련이 있다. 유가가 오르면 기존에는 수익성이 낮아 개발 대상에서 제외됐던 유정도 채산성을 확보할 수 있기 때문이다. 미국 에너지정보청(EIA)의 분석에서도 유가가 상승할수록 개발 가능한 시추 지점이 빠르게 늘어나는 것으로 나타났다. 이미 시추를 마친 ‘미완결유정(Drilled but Uncompleted Wells·DUC)’도 빠른 증산이 가능하다는 전망에 힘을 보탰다. DUC는 시추를 끝내고 완결 작업만 남겨둔 유정으로 신규 유정보다 생산에 필요한 시간과 비용이 적다. 평균 생산성을 기준으로 손익분기 유가도 신규 유정보다 39% 낮았다. 이에 시장에서는 유가가 급등하면 생산업체가 DUC를 우선 가동해 단기간에 공급을 늘릴 수 있을 것으로 예상했다.
그러나 이러한 분석에는 한계가 있었다. 유가가 손익분기점을 넘더라도 기업이 반드시 신규 투자나 완결 작업에 나서는 것은 아니며, 유가에 따른 생산 반응도 지역별로 차이를 보였다. 일부 지역에서는 유가가 올라도 경제성을 확보하는 시추 지점이 크게 늘지 않았고, 다른 지역에서는 낮은 유가 구간에서만 증가세가 두드러졌다.
가격 상승에도 더딘 생산 확대
현장 데이터에서도 가격 상승이 곧바로 증산으로 이어지지 않는 것으로 나타났다. 에너지 분석업체 케이로스(Kayrros)가 2023~2024년 미국 석유 생산지역의 2만1,299개 유정을 분석한 결과, 시추 장비가 현장에 도착한 뒤 첫 생산까지 걸린 기간의 중앙값은 5.7개월이었다. 한 달 안에 시추를 마친 비율은 0.8%에 그쳤다. 여기에 시추 장비가 투입되기 전 현장을 준비하는 데 통상 1~2개월이 추가로 필요했다.
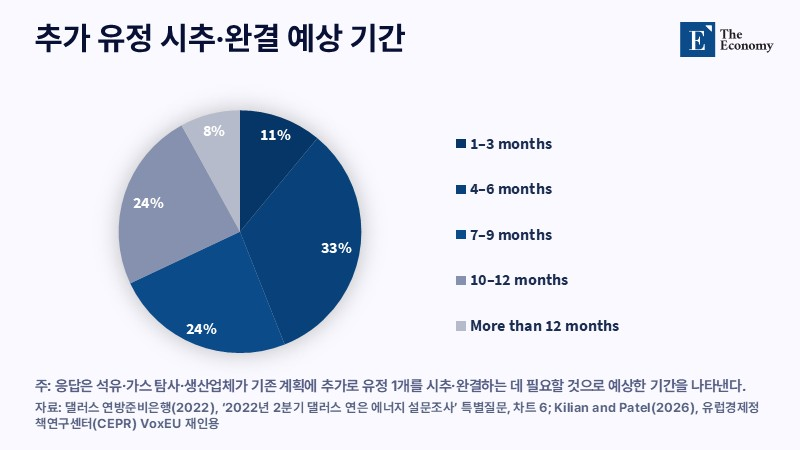
빠른 증산 수단으로 꼽혔던 DUC 역시 즉각적인 생산 확대에는 한계가 있었다. 완결 작업팀이 투입된 뒤 작업을 마치기까지 걸린 기간의 중앙값은 1.4개월이었고 길게는 8개월까지 소요됐다. 작업팀을 확보하기 위한 대기 기간까지 감안하면 실제 생산 전환에는 더 많은 시간이 필요하다. 이를 반영하듯 미국 전역의 DUC는 올해 2월 2,357개에서 유가가 급등한 3월 2,381개로 오히려 소폭 늘었다. 고유가를 활용해 DUC를 빠르게 생산으로 전환할 것이라는 시장의 예상과는 다른 흐름이다. 기업들의 전망 역시 현장 데이터와 크게 다르지 않았다. 댈러스 연방준비은행이 석유업체 경영진을 대상으로 추가 유정을 시추하고 완결하는 데 필요한 기간을 조사한 결과, 가장 많은 응답자가 4~6개월을 꼽았으며 절반 이상은 6개월 넘게 걸릴 수 있다고 답했다.
선물가격도 증산 유인 제한
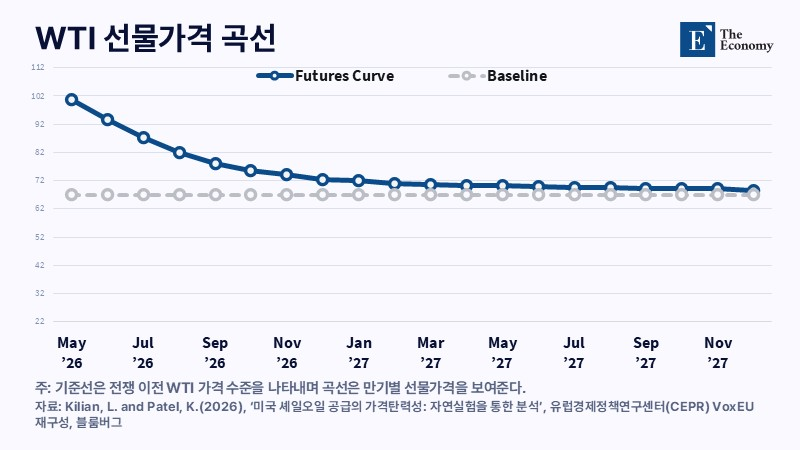
생산에 필요한 시간은 기업의 투자 판단에도 영향을 미친다. 셰일오일 업체가 신규 시추나 유정 완결을 결정할 때는 현재 유가뿐 아니라 실제 생산이 시작되는 시점의 가격 전망도 중요하기 때문이다. 신규 유정이 생산에 들어가기까지 수개월이 걸리는 만큼 당장의 유가 상승세가 이후에도 이어질지가 투자 여부를 좌우한다. 블룸버그(Bloomberg) 시장 자료에 따르면, 올해 3월 말 2027년 인도분 서부텍사스산원유(WTI) 선물가격은 배럴당 67달러 안팎으로 분쟁 이전과 비슷한 수준에 머물렀다. 현물가격 급등이 장기 선물가격까지 이어지지 않은 것이다. 생산업체로서는 수개월 뒤 유가가 다시 낮아질 가능성을 고려해야 해 시추 장비나 완결 작업팀을 추가로 투입할 유인이 제한됐다.
이러한 가격 흐름은 중기 생산 계획에도 영향을 줬다. 2026~2027년 선물가격이 분쟁 이전 수준을 유지하면서 향후 1년을 내다본 투자에서도 생산 확대를 뒷받침할 만한 가격 신호가 뚜렷하지 않았다. 결국 현물가격이 단기간 급등하더라도 향후 가격 전망이 따라오지 않으면 셰일오일 증산으로 이어지기 어려운 구조다.
실제 생산과 차이 보인 공급탄력성 추정치
반면 일부 연구에서는 셰일오일이 유가 변화에 단기간에도 상당히 민감하게 반응할 수 있다는 분석이 나왔다. ‘Journal of Applied Econometrics’에 게재된 연구는 노스다코타 셰일오일의 월간 공급탄력성을 최대 0.9로 추정했으며 ‘Quantitative Economics’에 발표된 후속 연구에서는 상한을 0.62로 제시했다. 두 연구는 선물가격과 현물가격의 차이에 따라 생산업체가 DUC를 생산으로 전환하면서 공급을 조절할 수 있다고 봤다. 하지만 이러한 추정치를 실제 DUC 재고에 적용하면 필요한 생산 규모와 큰 차이를 보인다. 공급탄력성 0.62가 나타나려면 올해 3월 불과 몇 주 사이 1만2,000개가 넘는 DUC를 완결해야 하지만, 당시 미국 전역의 DUC는 2,357개에 불과했다.
탄력성을 0.12로 낮춰 적용해도 실제 작업 속도와 격차가 컸다. 이 경우 2주 안에 약 2,400개 유정을 완결해야 하지만, 케이로스 자료에서 DUC 가운데 3주 안에 완결된 비율은 10%에 그쳤다. 이 비율마저 현장 데이터의 측정오류로 실제보다 높게 집계됐을 가능성이 제기됐다. 이와 같이 실제 DUC 재고와 완결 속도를 감안하면 높은 단기 공급탄력성 추정치를 현실에 그대로 적용하기에는 제약이 따른다.
원유시장과 에너지 정책에 주는 시사점
셰일오일의 더딘 공급 반응은 세계 원유시장을 바라보는 시각에도 영향을 미친다. 미국 셰일오일은 추가 수요에 대응할 수 있는 주요 공급원으로 여겨져 왔지만, 지정학적 충격이 발생한 직후 부족분을 신속하게 메우는 데는 한계가 있기 때문이다. 시장 참여자와 정책당국에도 생산 시차는 중요한 변수다. 미국의 빠른 증산을 예상해 유가 하락에 대비한 투자 전략을 세웠다가 실제 공급 확대가 늦어지면 손실 위험이 커질 수 있다. 정부가 전략비축유(SPR) 방출 대신 국내 증산을 위기 대응 수단으로 활용하는 데도 제약이 따른다. 공급 차질 직후에는 생산 확대가 시장에 반영되기까지 시간이 필요해서다.
전쟁 기간 유가 흐름에서 공급보다 수요 변화의 영향이 컸던 것으로 분석된다. 셰일오일 생산량이 거의 변하지 않은 가운데 유가가 급등했다가 다시 하락했다는 점에서다. 전쟁 초기에는 공급 차질과 분쟁 장기화에 대한 우려로 원유를 미리 확보하려는 수요가 늘면서 유가가 상승했지만, 이후 이러한 우려가 완화되자 유가도 하락세로 돌아섰다. 이처럼 셰일오일이 단기간에 공급을 조절하기 어려운 만큼, 앞으로 유가 흐름을 판단할 때는 수요 변화가 중요하다. 특히 지정학적 충격이 발생하면 분쟁 전망에 따른 시장 움직임을 함께 살펴볼 필요가 있다.
본 연구 기사의 원문은 U.S. Shale Oil Supply: Why Higher Prices Failed to Lift Output을 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.
관련기사