[딥바이오] 유럽 곡물 수급 비상, 흑해 차질에 남미 공급도 축소
입력
수정
유럽 폭염·흑해 충돌로 곡물 공급 불안 확대
아르헨티나 감산에 대체 물량 확보 경쟁 심화
곡물가 상승으로 식품물가·통화정책 부담 가중
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
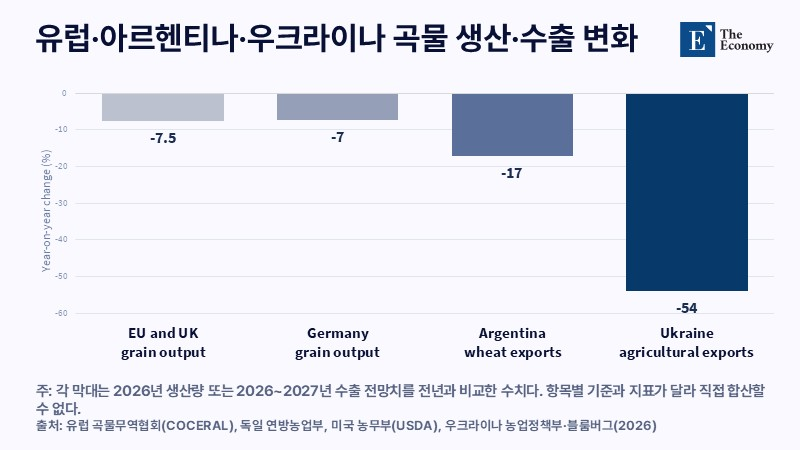
유럽 곡물시장이 폭염에 따른 작황 부진으로 공급 감소 압력을 받고 있다. 올해 7월 유럽 곡물무역협회 코세랄(COCERAL)은 유럽연합(EU)과 영국의 전체 곡물 생산량 전망치를 2억8,660만 톤으로 하향 조정했다. 불과 한 달 전 제시한 2억9,550만 톤보다 890만 톤, 지난해 실적보다 2,340만 톤 줄어든 규모다. 5월 말 이후 세 차례 이어진 폭염이 농작물에 타격을 주면서 통상적인 계절별 전망 조정만으로는 작황 악화를 반영하기 어려워졌다.
유럽 곡물 생산량 급감
생산 감소는 유럽 주요국 전반에서 두드러진다. 독일 연방농업부는 올해 곡물 생산량이 약 3,740만 톤으로 전년 대비 7.3% 감소할 것으로 내다봤다. 겨울밀은 약 10%, 유채는 11~12% 줄어들 전망이다. 독일 농업부 장관이 수확량 부진을 두고 ‘국가적 위기’라는 표현까지 사용한 것은 이례적이다. 프랑스에서는 옥수수 피해가 두드러졌다. 생산량이 3분의 1 이상 감소해 1980년 이후 가장 부진한 작황을 기록할 것으로 예상되며 당초 전망치보다 800만 톤 줄어 EU 회원국 가운데 감소폭이 가장 크다. 영국도 비슷한 상황이다. 영국 에너지기후정보국(ECIU)은 올해 수확량이 상세 통계를 작성하기 시작한 1984년 이후 가장 부진할 것으로 내다봤다. 영국 농업원예개발위원회(AHDB)는 전년 대비 보리 수확량이 15%, 귀리가 14%, 밀이 6% 감소할 것으로 추산했다.
피해는 이미 경제적 손실로 이어지고 있다. 지난 6월 폭염만으로 유럽 전역에서 발생한 곡물 손실액은 약 20억 유로(약 3조1,591억원)로 추정된다. 프랑스와 독일, 헝가리, 스페인에 피해가 집중됐다. 영국 농산물 유통업체 네이션와이드프로듀스(Nationwide Produce)는 앞으로 몇 달간 농산물 크기가 작아지고 가격이 오를 것으로 전망했다.
흑해 분쟁 가열과 곡물 공급 차질
유럽의 생산 감소에 흑해 지역의 군사적 충돌까지 겹치면서 세계 곡물 공급을 둘러싼 불확실성도 커지고 있다. 지난 8월 우크라이나 드론은 러시아 노보로시스크항의 곡물 수출 터미널 3곳을 공격했다. 이들 시설이 처리하는 러시아 곡물 수출 물량은 연간 약 2,500만 톤에 달한다. 컨설팅업체 소브에콘(SovEcon)에 따르면, 이 여파로 아조프해와 흑해 지역의 러시아 곡물 수출시설 가운데 90% 이상이 가동을 중단했으며 심해항 중에서는 투압세항만 운영을 이어갔다. 러시아의 지난 7월 밀 수출량도 150만 톤에 그쳐 전년 동기 210만 톤보다 약 30% 적었다.
우크라이나 역시 공급 차질을 겪는 상황이다. 블룸버그가 인용한 우크라이나 농업부 자료에 따르면, 2026~2027년 농산물 수출량은 약 2,960만 톤으로 이전 전망치인 6,440만 톤보다 54% 감소할 것으로 예상된다. 또한 국제식량정책연구소(IFPRI)에 따르면 밀 가격은 올해 1월보다 약 25% 올라 2년 만에 최고 수준에 도달했다. 이처럼 러시아와 우크라이나 모두 상대국 시설에 대한 공격을 먼저 중단할 움직임을 보이지 않아 흑해를 둘러싼 공급 불안도 지속되는 양상이다.
남미산 곡물을 둘러싼 유럽·브라질 경쟁
유럽 내 생산 감소에 흑해 공급 차질까지 더해지면서 대체 공급처 확보가 중요해졌다. 수십 년간 밀 순수출국 지위를 유지해 온 유럽이지만 올해는 역내 주요 수입국인 스페인과 이탈리아를 중심으로 역외 물량 확보에 나섰다. EU와 다른 유럽 국가들이 세계 밀 수출의 절반 이상을 차지해왔다는 점을 고려하면 이례적인 변화다. 우크라이나산 농산물 수입 제한까지 겹치자, 유럽은 대체 공급처를 남미로 넓히고 있다. 그러나 남미의 공급 여력도 줄어들 전망이다. 아르헨티나는 지난해 2,780만 톤으로 사상 최대 수확량을 기록하고 수출량도 860만 톤 늘렸지만, 2026~2027년에는 상황이 달라질 것으로 보인다. 시장정보업체 CMB뉴스는 재배면적 축소로 생산량이 23% 감소할 것으로 예상했다. 주요 잉여 곡물 공급국이었던 아르헨티나의 수출 여력이 축소될 가능성이 커진 셈이다.
여기에 아르헨티나산 밀의 최대 구매국인 브라질의 수입 수요까지 늘고 있다. 브라질 국영기관 코나브(Conab)는 자국 밀 생산량이 16% 감소한 660만 톤에 그치는 반면, 제분용 수요는 1,330만 톤에 달할 것으로 내다봤다. 시장조사업체 사프라스앤드메르카도(Safras & Mercado)는 2026~2027년 브라질의 밀 수입량이 820만 톤으로 2006~2007년 기록한 종전 최대치 710만 톤을 넘어설 것으로 추산했다. 품질 문제도 변수다. 아르헨티나산 밀의 단백질 함량은 약 10.5%로 브라질이 요구하는 최소 기준인 11.5%에 미치지 못한다. 물량을 확보하더라도 제분용 품질 기준을 충족하는 데 한계가 있는 셈이다. 이와 같이 유럽은 남미로 공급처를 넓히는 과정에서 줄어드는 아르헨티나의 수출 물량을 놓고 브라질과 경쟁해야 하는 상황을 맞았다. 유럽이 수십 년간 경험하지 않았던 곡물 수급 구조다.
곡물가격 상승과 통화정책 부담
곡물가격에도 상승 압력이 가해지고 있다. 유럽과 흑해산 곡물의 유로화 표시 가격이 오르는 가운데 가격 차이에 따라 기존 교역 경로가 달라지는 움직임도 나타난다. 미국 동부지역 제분업체들이 가을 인도분 폴란드산 밀을 계약한 사례가 대표적이다. 발트해산 밀 가격은 톤당 238~240달러(약 32만7,000~33만원)로 미국산 연질 적색 겨울밀의 톤당 250~253달러(약 34만4,000~34만8,000원)보다 낮다. 가격 변화가 곡물의 수출입 방향까지 바꾸고 있는 것이다. 그러나 가격 상승이 생산자에게 일률적으로 유리한 것도 아니다. 유럽 농가 가운데 수확량을 일정 부분 확보한 곳은 가격 상승의 혜택을 볼 수 있지만, 생산량 감소폭이 크면 가격이 올라도 전체 소득은 줄어들 수 있다. 옥수수 생산량이 3분의 1 이상 감소한 프랑스 농가가 대표적이다.
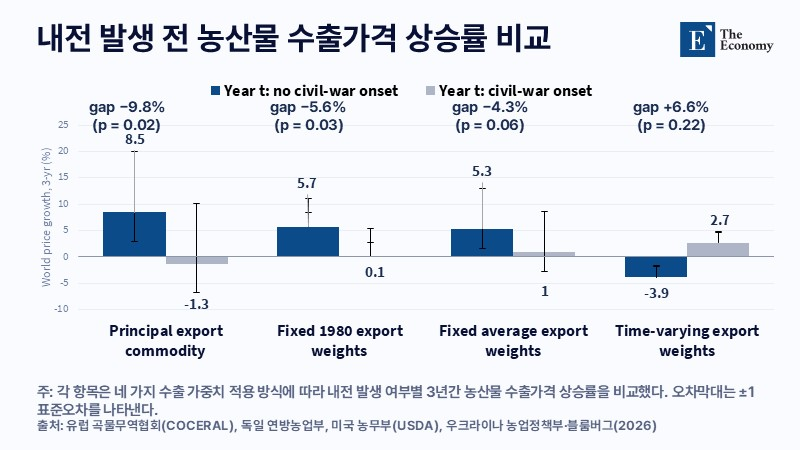
수입 의존도가 높은 국가에는 부담이 다른 방식으로 나타난다. 북아프리카와 중동에서는 곡물가격 상승이 가계소득을 직접 압박할 가능성이 크다. 기존 경제학 연구에서도 주요 농산물의 국제가격 변화가 생산자 소득을 통해 사회·정치적 불안으로 이어질 수 있다는 분석이 제시됐다. 유럽에서는 같은 가격 충격이 주로 소비자물가를 통해 전달된다는 점에서 차이가 있다. 이 같은 가격 상승은 중앙은행의 통화정책에도 부담을 더한다. 곡물 생산자 가격이 먼저 오른 뒤 빵과 파스타, 사료 등의 소매가격으로 전가되며 최종적으로 소비자물가에 반영되기까지 통상 수개월의 시차가 발생한다. 상승세가 이어지면 유로존과 영국, 일본의 통화당국에도 긴축 필요성이 커질 전망이다. 하지만 이번 물가 압력은 수요 증가가 아닌 공급 측면에서 비롯돼 금리 조정만으로 대응하기에는 한계가 따른다.
올해 곡물시장은 유럽의 작황 부진에 흑해 공급 차질과 남미의 수출 여력 축소가 맞물리는 구조로 바뀌었다. 어느 한 지역의 공급만으로 다른 지역의 부족분을 충분히 메우기 어려워진 것이다. 향후 6개월 안에 곡물가격이 두 배로 오를지는 여전히 불확실하지만, 유로화 기준 곡물가격은 이미 상승했고 아르헨티나의 공급은 줄어든 반면 브라질의 수입 수요는 사상 최대 수준으로 늘었다. 수 세대에 걸쳐 밀 수출국이었던 유럽도 이제 역외 공급 변화에 이전보다 크게 영향을 받는 구조로 바뀌고 있다.
본 연구 기사의 원문은 Grain Prices in Europe Risk Doubling as Shocks Converge을 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.
관련기사