[딥파이낸셜] 유럽 스테이블코인 성장 본격화, 상환 규정 정비 필요성 커져
입력
수정
유로화 스테이블코인 시장에 글로벌 은행권 진출
국가별 상환 규정 차이로 유럽 부담 확대 우려
다국가 발행 확산에 규제 보완 필요
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
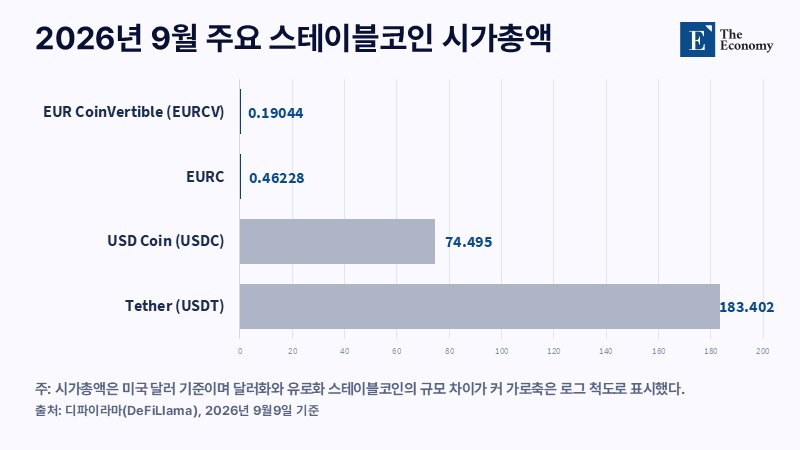
유럽 스테이블코인 시장은 아직 달러화 시장과 상당한 격차를 보인다. 탈중앙화금융 데이터 플랫폼 디파이라마(DeFiLlama)에 따르면, 올해 8월 말 유로화 스테이블코인 시장 규모는 9억1,200만 달러(약 1조2,600억원)로 달러화 시장의 3,160억 달러(약 436조7,100억원)에 크게 못 미쳤다. 유럽 최대 스테이블코인인 서클(Circle)의 유알코인(EURC)도 유통액이 약 4억6,200만 달러(약 6,300억원)로 전체 디지털자산 가운데 86위에 머물렀다.
시장 규모는 작지만 글로벌 금융기관의 참여가 확대되면서 규제 환경에 변화가 예상된다. 산탄데르와 도이체방크, UBS 등 21개 은행과 금융기관은 올해 9월 1일 유럽 시장에 스테이블코인 발행을 위한 합작법인 설립 계획을 발표하고, 내년 상반기 출시를 목표로 내세웠다. 특히 미국과 유럽 금융기관이 공동으로 발행하면 동일한 토큰에 지역별로 서로 다른 규제가 적용될 가능성이 크다. 이에 규제당국의 관심도 시장 성장 자체보다 국가별 규제 차이가 가져올 위험으로 옮겨가고 있다.
MiCA 시행 이후 시장 재편
유럽 스테이블코인 시장의 최근 변화는 수요 증가보다 규제 환경의 영향을 크게 받았다. 2024년 12월 암호자산시장규제법(MiCA)이 전면 시행되면서 테더(Tether)는 유럽에서 유로 테더(EURT) 발행을 중단하고 MiCA 인가도 신청하지 않았다. 준비자산의 최소 30%를 유럽 은행 예금으로 보유해야 하고, 중요 발행사로 지정되면 이 비율이 최대 60%까지 높아지는 규정이 자사 사업모델과 맞지 않는다고 판단했기 때문이다. 테더의 이탈로 시장 경쟁 구도에도 변화가 나타났다. 서클의 EURC 시장점유율은 1년 전 17%에서 현재 약 41~50%로 높아져 규제 변화에 따른 시장 재편이 두드러졌다.
이러한 시장 재편과 함께 규제당국은 하나의 토큰을 여러 국가에서 동시에 발행하는 ‘다국가 발행(Multi-jurisdictional issuance)’에도 주목하고 있다. 대표적인 사례가 서클의 유에스디코인(USDC)이다. 서클은 동일한 USDC를 미국 모회사와 MiCA 인가를 받은 프랑스 자회사를 통해 각각 발행한다. 그러나 시장에서는 발행 지역과 관계없이 같은 USDC로 거래돼 보유자가 자신이 가진 토큰의 발행 지역을 구분하기 어렵다. 이 같은 발행 방식은 글로벌 은행권으로 확산할 가능성도 있다. 앞서 합작법인 설립 계획을 발표한 21개 금융기관은 내년 상반기 달러화 스테이블코인을 우선 출시하고 이후 유로화 등 주요 7개국(G7) 통화로 사업 범위를 확대한다. 이와 같이 미국과 유럽의 규제를 각각 적용받는 공동 발행 체계가 구축되면 서클에 이어 다국가 발행이 전통 금융권으로 확대되는 계기가 될 전망이다.
유럽에 집중되는 역외 상환 부담
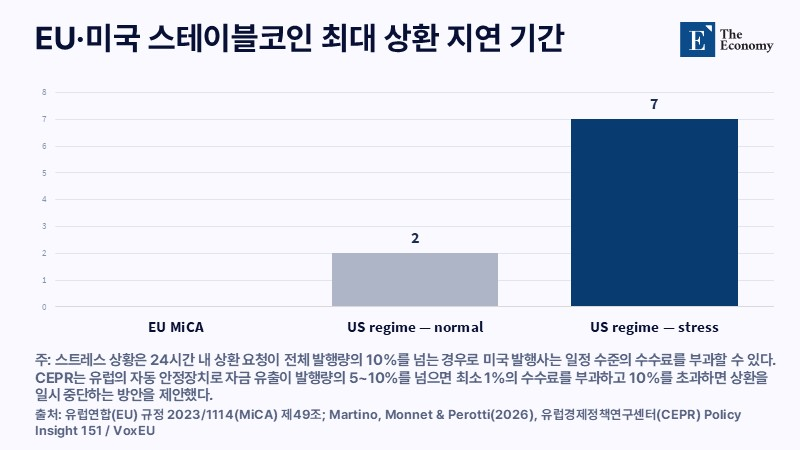
다국가 발행에서 문제가 되는 부분은 국가마다 다른 상환 규정이다. 유럽의 MiCA는 스테이블코인 보유자가 언제든 수수료 없이 액면가로 상환받을 수 있도록 규정한다. 반면 미국 지니어스법(GENIUS Act)에 따라 미국 통화감독청(OCC)이 제안한 규정에서는 상환이 최대 2영업일 늦어질 수 있다. 24시간 동안 상환 요청이 전체 유통량의 10%를 넘으면 최대 7일까지 미룰 수 있으며 일정 수준의 수수료 부과도 허용된다.
이러한 차이는 동일한 토큰이 미국과 유럽에서 함께 발행될 경우 상환 수요의 쏠림으로 이어질 수 있다. 시장에서는 토큰의 발행 지역을 구분하기 어려운 만큼, 미국에서 발행된 토큰이라도 상환이 빠르고 비용이 낮은 유럽에서 현금화하려는 수요가 늘어날 수 있기 때문이다. 유럽경제정책연구센터(CEPR)도 하나의 토큰이 여러 국가에서 유통되면 보유자가 서로 다른 상환 규정 가운데 유리한 경로를 선택할 가능성이 있다고 분석했다. 결국 미국 암호화폐시장이나 달러 자금시장에서 시작된 유동성 충격이 유럽 발행사로 번질 가능성도 배제하기 어렵다. 유럽 발행사는 자체 발행량에 맞춰 준비자산을 보유하기 때문에 다른 지역에서 발행된 동일한 토큰의 상환 요구까지 몰리면 감당해야 할 규모가 급격히 늘어난다. 보유자 보호를 위해 마련한 유럽의 유리한 상환 조건이 금융시장 불안기에는 오히려 역외 상환 수요를 끌어들이는 요인으로 작용하는 셈이다.
다국가 발행 위험에 대응책 마련 필요
이처럼 다국가 발행이 역외 충격을 유럽으로 전이시키는 경로가 될 수 있다는 우려가 나오면서 규제 보완을 둘러싼 논의도 이어지고 있다. 그러나 대응 방향을 놓고 유럽 기관 간 입장은 엇갈린다. 유럽신용연구소(ECRI)에 따르면 유럽중앙은행(ECB)은 다국가 발행이 금융 건전성과 통화주권에 위험을 초래할 수 있다고 경고한 반면, 유럽연합 집행위원회는 현행 MiCA의 적용 범위를 중심으로 접근하는 입장이다. 집행위는 올해 5월 MiCA 개정 협의에서 상환 자격 제한과 유동성 완충장치 도입, 준비자산 보고 주기 단축 등을 검토했다. 그러나 상환 자격이 없는 보유자도 유럽에서 상환할 수 있는 투자자에게 토큰을 넘기는 방식으로 규제를 우회할 수 있어 실효성에는 한계가 따른다. 유동성을 추가로 확보하는 방안도 유럽으로 상환 수요가 몰리는 유인 자체를 없애지는 못한다. 여기에 위기 상황에서 미국 당국이 자국의 달러 유동성 보호에 나서면 국가 간 준비자산 이전까지 제약받을 가능성이 있다.
이와 같은 한계를 보완할 대안으로 CEPR 연구진은 ‘자동 안정장치(Automatic Stabilizer)’를 제시했다. 유럽 내 발행량의 5~10%를 넘는 자금이 빠져나가면 최소 1%의 상환 수수료를 부과하고 유출 규모가 10%를 넘어서면 상환을 2~7일간 일시 중단하는 방식이다. 이는 자금 유출 규모에 따라 대응 수위를 단계적으로 높여 대규모 상환이 한꺼번에 몰리는 것을 억제하는 데 목적이 있다. 자동 안정장치는 발행사나 감독당국의 판단을 거치지 않고 사전에 정한 기준에 도달하면 바로 작동한다. 스마트계약과 발행사 시스템에 관련 규정을 미리 반영해 금융시장 불안이 확산하는 과정에서 대응이 늦어지는 상황을 막는 구조다. 역외 당국과 별도의 협의 없이 가동할 수 있다는 점도 기존 대안과의 차이로 꼽힌다.
내년 은행 컨소시엄의 진출을 계기로 유로화 스테이블코인 시장이 수백억 달러 규모로 성장하면 기존 발행 구조와 상환 방식을 바꾸는 데 따른 비용과 부담도 커질 수 있다. 따라서 시장이 본격적으로 확대되기 전에 다국가 발행에 적용할 공통 상환 규칙을 마련해야 한다. 유럽의 높은 규제 신뢰도가 역외에서 시작된 금융 불안을 유로존으로 전이시키는 요인으로 바뀌지 않도록 선제적인 제도 정비가 필요한 시점이다.
본 연구 기사의 원문은 Europe's Stablecoin Boom Hides A Dangerous Redemption Loophole을 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.