[AI MEMO] AI 주도권 노리는 중견국, 연합 구상 앞에 놓인 현실의 벽
입력
수정
미·중 투자 격차 속 중견국 돌파구 모색
복잡한 이해관계와 더딘 의사결정 부담
특화 역량 연계한 실용적 접근 확대 필요
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
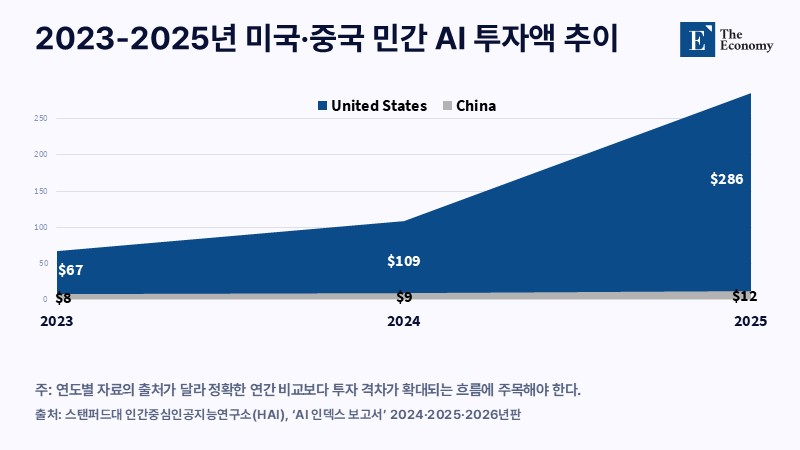
미국 싱크탱크 브루킹스연구소(Brookings Institution)에 따르면, 지난해 말 미국의 인공지능(AI) 민간 투자액은 2,860억 달러(약 397조원)로 중국의 124억 달러(약 17조원)를 23배 이상 웃돌았다. 한국과 일본, 유럽 등 중견국이 자금을 한데 모으더라도 이 같은 투자 격차를 좁히기는 쉽지 않다. 이에 AI 기술 스택 전체에서 경쟁하기보다 각국이 강점을 가진 분야에 역량을 집중하는 ‘모듈형 주권(modular sovereignty)’이 대안으로 거론된다. 문제는 여러 국가가 기술과 인프라를 공유하려면 자금 확보를 넘어 이해관계를 조율하고 공동 자산을 운영할 체계가 필요하다는 점이다. 중견국 AI 협력의 성패도 이러한 체계를 실제로 구축할 수 있느냐에 달렸다.
산업 기반 앞세운 AI 경쟁
투자 규모의 격차에는 중견국이 활용할 수 있는 기반은 남아 있다. 특히 제조업과 산업 인프라에서는 한국과 일본, 유럽이 각각 경쟁력을 갖췄다. 한국은 고대역폭메모리(HBM) 시장을 선도하면서 자체 AI 모델 개발을 확대하는 중이다. 일본은 첨단 로봇 기술과 산업 자동화 경험을 바탕으로 44개 기관이 참여하는 ‘노에트라(Noetra)’ 이니셔티브를 추진한다. 유럽연합(EU)은 연간 최대 2조 유로(약 3,188조원)에 달하는 공공조달 시장을 갖췄다.
이 같은 산업 기반은 AI가 제조·산업 현장으로 확산할수록 경쟁력으로 이어질 가능성이 크다. 클라우드나 범용 AI 모델과 달리 이 분야에서는 미국의 영향력이 상대적으로 덜 확고한 데다 가격 외에도 관할권과 보안이 중요한 변수로 작용하기 때문이다. 중국은 2024년 세계 신규 산업용 로봇 설치량의 54%를 차지하며 규모 면에서 앞섰지만 병원과 에너지망, 국방 인프라 등에서는 각국의 산업 기반과 제도적 환경도 경쟁력을 좌우한다. 중견국이 미·중과의 투자 격차를 일부 보완할 수 있는 지점도 여기에 있다.
다자 연합의 거버넌스 한계
그러나 개별 국가의 산업 경쟁력을 하나의 연합으로 묶는 과정에서는 또 다른 문제가 불거진다. 여러 국가가 공동으로 투자하고 AI 인프라를 운영하려면 의사결정 방식과 책임 소재부터 정해야 한다. 실제로 EU의 ‘인베스트AI(InvestAI)’는 2,000억 유로(약 318조원)의 투자 동원을 목표로 내걸었지만, 추진 과정에서 ‘AI 기가팩토리’에 투입할 자금은 오히려 줄었다. 유럽의 ‘가이아-엑스(Gaia-X)’도 실행에 대한 최종 책임이 명확하지 않았다는 문제를 드러냈다. 이를 보완하기 위해 브루킹스연구소는 국가별 기여 규모에 따라 AI 인프라 이용 권한을 배분하고 일정 수준 이상의 찬성으로 주요 사안을 결정하는 방안을 제시했다. 하지만 이러한 장치를 마련하더라도 국가별 이해관계까지 조율하기는 쉽지 않다. 어느 국가의 데이터를 모델 학습에 활용할지, 핵심 인프라의 규제 권한을 누가 가질지 등을 놓고 이견이 발생할 수 있어서다.
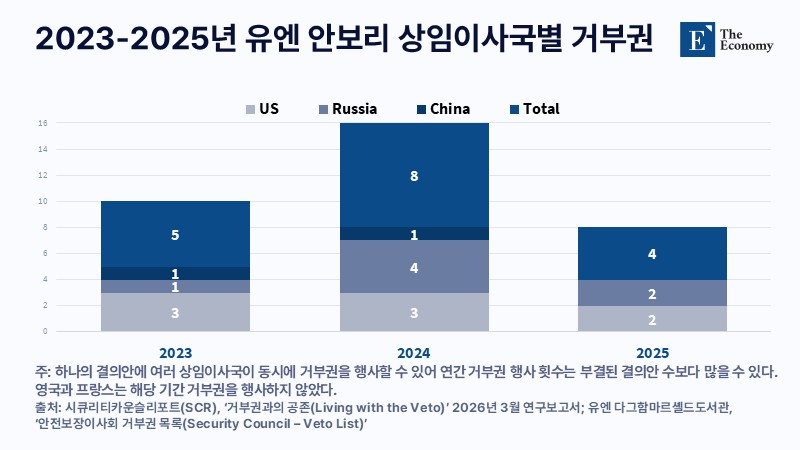
이해관계 충돌이 의사결정을 늦추는 문제는 유엔 안전보장이사회(UN Security Council)에서도 나타났다. 안보리에서는 2024년 7개 결의안을 두고 8차례 거부권이 행사돼 1986년 이후 가장 많았고, 지난해에도 4차례 이어졌다. 이처럼 중견국 AI 연합 역시 주요 사안마다 여러 정부의 합의를 거쳐야 한다면 비슷한 의사결정 지연을 겪을 가능성이 있다.
아세안 공동 대응이 남긴 시사점
이러한 우려는 동남아시아국가연합(ASEAN·아세안)의 경험에서도 엿볼 수 있다. 아세안은 60년에 걸친 제도적 경험과 ‘아세안 방식(ASEAN Way)’으로 불리는 합의 중심의 문화를 갖췄지만, 지난해 4월 미국의 상호관세 발표 이후 역내 공동 대응을 추진하는 과정에서 난항을 겪었다. 회원국마다 경제 여건과 대미 관계가 달라 입장을 하나로 모으지 못했고, 결국 미국 트럼프 행정부는 아세안 전체가 아닌 개별 국가와 양자 협상을 진행했다. 외교·안보 현안에서도 비슷한 양상이 이어졌다. 지난해 캄보디아와 태국의 국경 분쟁에서는 상설 아세안 기구보다 당시 의장국인 말레이시아의 중재가 주요 역할을 맡았다. 미얀마 내전은 여러 의장국을 거치는 동안에도 해결의 실마리를 찾지 못했다. 이는 오랜 제도적 기반을 갖춘 지역 협력체조차 회원국의 이해관계가 엇갈리면 공동 대응에 어려움을 겪을 수 있음을 방증한다.
이해관계를 조율하는 데 걸리는 시간도 AI 연합에는 부담이다. 아세안이 AI 관련 규정을 일부 포함해 추진한 ‘디지털경제프레임워크협정(DEFA)’은 3년 넘는 협상 끝에 올해 타결됐으며, 이후 각 회원국에 180일의 비준 기간이 주어졌다. 오랜 협력 경험을 갖춘 아세안도 공동 규칙을 마련하는 데 수년이 걸렸다는 점을 고려하면 한국과 일본, 유럽이 공동 모델과 인프라를 운영하는 산업 컨소시엄을 단기간에 구축하기는 쉽지 않다. 더구나 AI 시장에서는 합의가 늦어지는 동안 경쟁 구도도 달라질 수 있다. 가장 포괄적인 지역 통합 체계를 갖춘 EU도 내부 의견을 조율하는 과정에서 미국의 ‘팍스 실리카(Pax Silica)’ 참여가 늦어지는 모습이다. 그 사이 해외 AI 플랫폼이 각국 시장에 깊숙이 자리 잡으면 중견국이 독자적인 산업 기반을 구축할 수 있는 여지는 그만큼 줄어든다.
대규모 연합보다 분야별 협력
이 때문에 모든 자원과 인프라를 하나로 묶기보다 협력 범위를 좁히는 방안이 대안으로 부상한다. 브루킹스연구소는 AI 기술 스택 전체를 공동으로 구축하는 대신, 단계별로 협력 분야를 나눠 특정 국가에 대한 의존을 분산하는 ‘관리된 상호의존(managed interdependence)’을 제시했다. 해외 AI 모델을 자국 언어와 제도에 맞게 조정하는 ‘적응 계층(adaptation layer)’을 확보하는 것도 같은 맥락이다. 자체 모델과 인프라를 모두 공동 개발하지 않더라도 외국 기술을 자국 환경에 맞게 활용할 역량을 갖추면 기술 의존에 따른 위험을 일부 줄일 수 있다.
결국 중견국의 AI 협력은 공동 모델과 인프라를 아우르는 대규모 연합보다 각국이 경쟁력을 갖춘 분야를 연결하는 방향에 무게가 실린다. 기술 개발과 현지화 등 분야별로 양자 또는 소규모 협력을 확대해 국가 간 이해관계 충돌을 줄이면서 각국의 선택권을 확보하는 것이 향후 중견국 AI 협력의 주요 과제로 떠오르고 있다.
본 연구 기사의 원문은 Middle Powers and Artificial Intelligence: Why the Collective Coalition Remains Unlikely을 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.