관세·고유가도 못 꺾었다, AI 붐 타고 美 제조업 ‘깜짝 호황’

입력
수정
AI 인프라 경쟁 격화, 미국 내 건설 투자 쇄도
반도체·서버에서 중장비·건축자재로, 수요 확산 가속
비용 충격에도 생산·고용 반등, 제조업 부활 신호탄
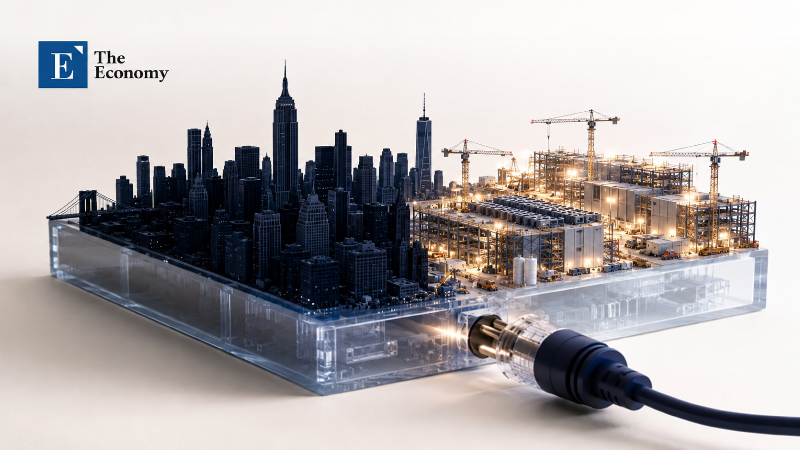
미국 제조업이 시장의 예상을 깨고 호황 국면에 들어섰다. 관세와 고유가, 원자재·부품 품귀가 생산비 부담을 키웠지만 생산·수주·고용 지표는 일제히 반등했고, 텍사스를 중심으로 공장 증설도 줄을 잇고 있다. 이례적인 회복세를 이끈 동력은 인공지능(AI) 데이터센터 건설 붐이다. 반도체와 서버에 집중됐던 투자가 발전기·변압기·냉각장치, 건축자재·중장비 발주로 확산하면서 제조업 전반의 생산과 설비투자를 끌어올리는 양상이다.
생산·수주·고용 일제히 상승, 美 제조업 활력
16일(이하 현지시간) 블룸버그통신에 따르면 스콧 베선트 미국 재무장관은 전날 하원 금융서비스위원회(HFSC) 청문회에 출석해 미국 경제가 새로운 산업 슈퍼사이클에 진입했다고 선언했다. 베선트 장관은 제조업 확장세와 3분기 국내총생산(GDP) 4% 상회 전망을 제시하며 미국 중심의 자본 결집을 강조했다. 실제 미국 공급관리협회(ISM)가 집계한 8월 제조업 구매관리자지수(PMI)는 54.6으로 8개월 연속 확장 국면을 유지했고 생산지수는 58.3까지 치솟았다. 전체 18개 업종 가운데 15개 업종이 성장 대열에 합류한 가운데, 지난달에는 서비스업 PMI도 55.4를 기록하면서 내수의 완충력이 공장 가동을 떠받치는 흐름도 뚜렷해졌다.
이 같은 회복세는 텍사스에서 가장 두드러진다. 텍사스 제조업은 생산과 수주, 고용이 함께 살아나며 호황 국면을 굳히고 있다. 댈러스 연방준비은행의 8월 조사에서 생산지수는 16.1로 6포인트 상승했고 신규주문지수는 22.0으로 15.6포인트 치솟았다. 설비가동률지수와 출하지수도 각각 12.8과 14.1을 기록했으며, 고용지수는 4개월 연속 확장세를 유지했다. 기업들의 공장 증설도 잇따르는 추세다. 대만 서버 제조업체 위윈(Wiwynn)은 텍사스주 엘패소 인근 소코로 공장에 16억 달러(약 2조2,060억원) 이상을 투입해 일자리 약 1,000개를 창출할 계획이며, 댈러스 북쪽 셔먼에서는 엔비디아 협력사 코히런트(Coherent)가 생산량을 4배로 늘리는 증설 작업에 들어갔다. 향후 6개월간 생산 전망을 나타내는 지수는 40.9까지 올라 추가 설비투자와 고용 확대를 예고했다.
비용 충격에도 꺾이지 않은 생산
관세와 고유가 등이 비용 부담을 키우는 상황에서 나타난 제조업 호황은 시장의 예상을 벗어난 것이다. 이란 전쟁에 따른 에너지·운송비 상승에 철강·알루미늄 관세가 겹쳤고, 반도체와 메모리·전기부품 품귀까지 생산비를 끌어올렸다. 이에 8월 ISM 원자재가격지수는 71.1에 달했으며 공급업체 납품지수도 59.3을 기록해 조달 지연이 심화됐다. 미국제조업협회(NAM)의 1분기 조사에서는 응답 기업의 70.6%가 통상 불확실성을 경영 현장의 최대 부담으로 지목했고, 63.3%는 최근 1년간 공급망 변동성이 커졌다고 답했다. 비용과 조달, 정책 불확실성이 한꺼번에 맞물리면서 생산과 고용이 위축될 것이라는 관측에 무게가 실렸다.
실제 지난 6월까지만 해도 미국 제조업 부활에 대해선 회의론이 지배적이었다. 파이낸셜타임스(FT)는 트럼프 2기 행정부 출범 이후 민간 제조시설 건설 지출이 16% 감소한 152억 달러(약 20조9,510억원)로 줄었고 공장 일자리도 7만7,000개 사라졌다고 집계했다. 같은 기간 84개 기업이 발표한 미국 내 제조업 투자 계획은 9,000억 달러(약 1,240조7,400억원)를 웃돌았지만 착공과 고용으로 이어지는 속도는 더뎠다. 금융회사 웰스파고는 제조업 고용을 1979년 정점까지 회복하려면 최소 2조9,000억 달러(약 3,997조9,400억원)의 신규 자본과 670만 명의 추가 인력이 필요하다고 추산했다. 높은 인건비와 숙련공 부족까지 겹치면서 과거 제조업 전성기의 재현은 장기 과제로 분류되기도 했다.
표1. 미국 AI 데이터센터 투자·건설 현황
| 구분 | 규모 | 주요 내용 |
|---|---|---|
| 글로벌 자본지출 | 7,500억 달러 | 세계 14대 상장 데이터센터 사업자의 2026년 전망치로, 지난해보다 약 3,000억 달러 증가 |
| 미국 건설 물량 | 15.9GW | 주요국에서 건설 중인 데이터센터 설비용량 23.1GW의 68.8% 차지 |
| 미국 신규 착공 | 3.8GW | 2025년 3분기 착공 규모로, 2020년대 분기 평균보다 58% 많음 |
AI 투자 확산에 전력·건설 동반 호황
미국 제조업 부활의 주된 동력은 AI 데이터센터 건설과 전력 공급망 투자다. 블룸버그NEF(BNEF)는 세계 14대 상장 데이터센터 사업자의 올해 자본지출이 7,500억 달러(약 1,033조9,500억원)에 달할 것으로 전망했다. 지난해 4,500억 달러(약 620조3,700억원)를 밑돌았던 투자액이 1년 만에 3,000억 달러(약 413조5,800억원)가량 불어났다. 현재 주요국에서 건설 중인 데이터센터 설비용량 23.1기가와트(GW) 가운데 미국 물량만 15.9GW에 달한다. 지난해 3분기에만 3.8GW 규모의 신규 설비가 착공돼 2020년대 들어 집계된 분기 평균을 58% 웃돌았다.
반도체와 서버에 집중됐던 AI 투자는 데이터센터 건설을 매개로 발전기·변압기·냉각장치부터 건축자재·중장비까지 광범위한 산업 수요를 끌어올렸다. 미국 발전기 제조업체 제너락(Generac)은 관련 수요에 대응하기 위해 내년 말까지 생산시설에 2억5,000만 달러(약 3,450억원)를 투입하기로 했다. 이미 쌓인 데이터센터용 발전기 수주잔고만 16억 달러(약 2조2,060억원)에 이른다. 독일 전기·전자 기업 지멘스도 조지아주와 텍사스주에 2억 달러(약 2,760억원) 이상을 투입해 전력설비 공장 2곳을 짓는 작업에 착수했다. 에너지 컨설팅업체 우드매킨지는 미국 데이터센터용 전력기기 시장이 지난해 330억 달러(약 45조4,940억원)에서 2030년 660억 달러(약 90조9,880억원)로 커질 것으로 내다봤다.
AI 전력설비 병목, 美 제조업 투자 촉발
이 가운데 수요가 가장 빠르게 늘어난 품목은 변압기와 무정전전원장치(UPS)다. AI 데이터센터는 24시간 대규모 연산을 수행하기 때문에 전압을 안정적으로 조정하고 정전 때도 전력 공급을 유지할 설비를 대량으로 갖춰야 한다. 하지만 가파른 발주 증가에 비해 전력기기 생산능력 확충은 좀처럼 속도를 내지 못하는 실정이다. 존스홉킨스대는 고성장 시나리오(high-growth scenario)에서 2027년 데이터센터용 변압기와 UPS의 공급 부족률이 각각 76.4%와 82.3%에 이를 것으로 추산했다.
설비 부족이 가시화하자 글로벌 제조업체들은 생산능력 확충에 속도를 내고 있다. 스위스 전력기술 기업 히타치에너지는 미시시피주에 5억2,800만 달러(약 7,280억원)를 투입해 변압기 공장을 신설하고 700명 이상을 채용할 계획이다. 버지니아·테네시·펜실베이니아까지 포함한 미국 내 전력기기 생산 확대 사업에는 15억 달러(약 2조680억원)가 투입되며 신규 고용 규모는 1,600명을 웃돈다. 데이터센터발 수요는 중견·중소 제조업체의 매출과 고용으로도 옮겨붙었다. 미국 공장들은 지난 7월에만 5,000개의 일자리를 새로 만들었으며 올해 누적 증가 폭만 3만1,000개 이른다. 지난해 제조업 일자리 11만3,000개가 감소했던 흐름과 비교하면 고용의 방향까지 달라진 셈이다.
복잡해진 트럼프의 관세 셈법
제조업 경기가 살아나자 트럼프 행정부의 관세 전략도 갈림길에 섰다. 국내 생산기반을 보호하려는 관세 정책이 수입 원자재 가격을 높여 공장 증설과 고용 회복을 압박할 수 있어서다. 특히 정제구리는 변압기·케이블·냉각장치·반도체 제조에 폭넓게 투입되는 핵심 소재다. 미국 내 전력기기 공급난이 깊어진 상황에서 정제구리에 추가 관세가 붙으면 설비업체의 생산비와 데이터센터 건설비가 연쇄적으로 오를 수밖에 없다.
이 때문에 정제구리 관세는 당초 결정 시한을 두 달 넘기고도 결론을 내지 못하고 있다. 상무부는 지난 6월 말 백악관에 시장 동향과 관세 부과 방안을 보고했으나 최종 결정은 미뤄진 상태다. 검토안에는 정제구리 관세율을 2027년 15%에서 2028년 30%로 높이는 방안이 담겼다. 미국은 연간 구리 수요의 절반가량을 수입에 의존하고 있으며 가동 중인 제련소도 두 곳에 불과하다. 미국지질조사국(USGS)에 따르면 정제구리 수입은 2015년 이후 16배 늘었고 국내 생산은 20% 감소했다. 광산 개발과 제련소 확충에는 장기간이 소요되는 만큼 관세 효과가 나타나기 전 제조업계의 비용부터 치솟을 공산이 크다.
게다가 이미 시행 중인 구리 반제품 관세에서는 벌써부터 비용 전가 조짐이 감지된다. 글로벌전자협회(Global Electronics Association)는 동박이 인쇄회로기판(PCB) 원가의 최대 60%를 차지하지만 미국 내 공급 기반은 대량 수요를 감당하기 어렵다고 지적했다. 협회 조사에서 미국 PCB 제조업체의 절반은 관세 시행으로 생산비가 16~30% 늘어날 것으로 예상했고, 4곳 중 1곳은 증가 폭을 30% 이상으로 전망했다. 미 노동부가 집계한 PCB 생산자물가지수도 지난해 8월 133.793에서 올해 8월 194.470으로 45.4% 뛰었다.