[북극 패권 경쟁] 북극 운항 늘어도 베링해협 횡단은 소수, 해빙기 2주·러 허가에 美 실익 제한
Input
Modified
쇄빙·보험 비용에 운항 기간 단축 효과 반감
러 항만·쇄빙선 장악, 美는 구조 비용만 부담
中 대형 선사 제재 우려 속 관망세
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
태평양과 북극해를 연결하는 베링해협은 아시아와 유럽을 잇는 북극항로의 주요 관문이다. 최근 북극해의 선박 운항이 크게 늘면서 베링해협의 중요성도 주목받고 있다. 북극이사회 산하 북극해양환경보호실무그룹(PAME)에 따르면 지난해 국제해사기구(IMO)의 극지규칙이 적용되는 북극 해역에 진입한 선박은 1,812척으로 2013년보다 40% 늘었고, 같은 기간 운항 거리도 95% 증가한 1,190만 해리에 이른다. 다만 북극해 운항 선박 대부분은 자원 개발과 연안 마을의 물자 공급에 투입돼 베링해협을 거치지 않는다. 베링해협을 지나 아시아와 유럽을 오가는 화물선은 극히 일부다. 기존 항로보다 이동 거리가 짧지만, 해빙과 보험료, 러시아의 운항 허가 등에 따른 추가 비용으로 경제성이 떨어지기 때문이다.
러시아 측 수로엔 탱커, 미국 측엔 예인선
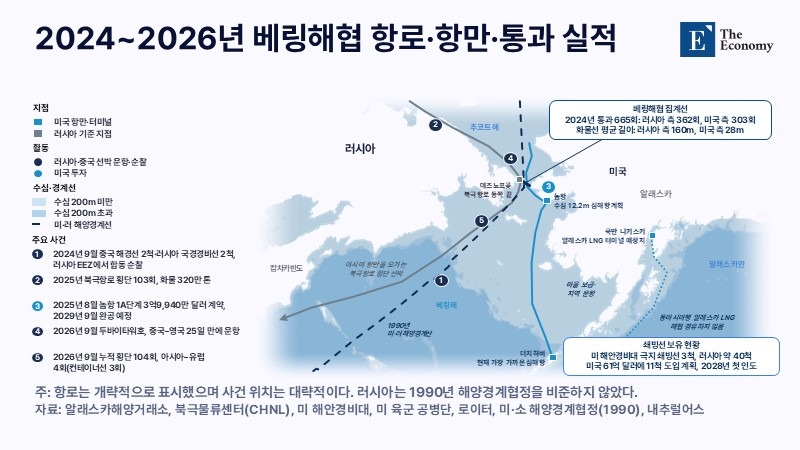
베링해협 통과 선박도 늘었지만, 북극 전체 운항 규모에 비하면 매우 적다. 2009년부터 베링해협을 가로지르는 가상의 기준선을 설정해 선박 통과 횟수를 집계해 온 알래스카해양거래소에 따르면 2024년 통과 횟수는 665회로 2010년(242회)의 3배 수준이다. 그러나 운항 현황을 살펴보면 지역 내 자원 운송과 물자 공급이 대부분이다. 러시아 측 수로 통과 362회 가운데서는 러시아산 액화천연가스(LNG)와 원유를 아시아로 운송하는 탱커의 비중이 가장 컸다. 반면 미국 측 수로 303회에서는 예인선이 가장 많고, 화물선도 대부분 알래스카 연안 마을에 물자를 공급하는 평균 길이 28m의 소형 선박이다. 러시아 측 화물선의 평균 길이 160m와 비교하면 5분의 1에도 못 미치는 규모다.
북극해 전체의 선박 운항 증가 역시 자원 개발 확대에 따른 결과다. PAME 분석에 따르면 주요 요인은 캐나다 배핀섬의 메리강 철광산과 러시아의 LNG 개발 사업이다. 2013년부터 지난해까지 원유 탱커는 396% 늘어났고, 2018년 이전에는 거의 운항하지 않았던 가스 탱커도 지난해 40척에 달했다. 하지만 자원 운송이 늘었다고 해서 베링해협을 통과하는 선박까지 증가한 것은 아니다. 메리강 철광산에서 생산한 철광석은 배핀만을 거쳐 대서양으로 운송되며, 러시아산 LNG의 주요 수출처도 그동안 유럽이었다. 결국 북극해에서 선박 운항이 활발해지는 것과 베링해협이 아시아·유럽 간 주요 무역로로 자리 잡는 것은 별개의 문제다.
북극해 운항 증가와 무역로 기능 사이의 간극은 러시아 북쪽 연안을 따라 바렌츠해와 베링해협을 연결하는 북극항로의 횡단 실적에서도 확인된다. 노르웨이 북극물류센터(CHNL)에 따르면 지난해 북극항로 횡단은 103회(88척), 화물 운송량은 약 320만 톤으로 전년 대비 각각 6%, 3% 증가했다. 컨테이너선 횡단도 15회로 사상 최대를 기록했지만, 전체 국제 해상 운송에서 차지하는 비중은 여전히 미미하다. 덴마크해운협회 자료를 보면, 해당 물동량은 희망봉을 우회하는 선박의 1.5일 치에 불과하다. 희망봉을 거쳐 운항하는 화물선은 월 2,000척을 웃돈다. 알래스카산 LNG의 아시아 수출 계획 역시 베링해협이 아닌 북태평양 항로가 전제다.
운항 기간 절반 단축에도 컨테이너 운송은 비현실적
운항 기간만 놓고 보면 북극항로의 이점은 뚜렷하다. 러시아 국영 원자력기업 로사톰에 따르면 무르만스크에서 일본까지 수에즈운하를 이용하면 약 37일이 걸리지만, 북극항로를 통과하면 18일로 단축된다. 일례로 컨테이너선 두바이타워호는 지난 8월 중국 닝보·저우산항을 출발해 25일 만에 영국 티스포트항에 도착했다. 독일 물류기업 가이스는 비슷한 중국~유럽 구간의 운항 기간을 수에즈운하 경유 시 약 40일, 희망봉 우회 시 50일 이상 걸리는 것으로 본다. 그러나 선사들이 항로를 선택할 때는 운항 기간뿐 아니라 비용과 운항 여건도 함께 따진다.
스웨덴 찰머스공대 연구진은 북극항로를 이용하면 운항 시간을 11.5~14.7%, 항해 비용을 15.7% 줄일 수 있다고 분석했다. 다만 운영비와 보험료, 규제 부담, 정치적 불확실성까지 고려하면 컨테이너 화물 운송에 북극항로를 활용하기는 현실적으로 어렵다고 평가했다. 특히 북극해의 얼음을 견딜 수 있도록 선체를 강화한 내빙선은 건조 비용이 많이 들고, 얼음이 없는 해역에서도 무거운 선체로 인해 운항 효율이 떨어진다. 북극항로의 운항 가능 기간이 끝난 뒤 내빙선을 다른 항로에 투입할 화물을 확보해야 한다는 점도 부담이다. 여기에 로사톰 원자력 쇄빙선의 호위 비용까지 더해진다. 로사톰 쇄빙선의 선박 호위 실적은 2024년 한 해에만 976차례에 이른다.
해빙기 2주, 홍해 위기에도 횡단 22회 증가
북극항로는 운항 가능한 기간이 제한적이라는 점에서도 한계가 뚜렷하다. CHNL에 따르면 지난해 북극항로에서 얼음이 없는 수역이 형성된 기간은 9월 말부터 10월 초까지 2주에도 미치지 못했다. CHNL은 북극항로를 여름과 가을철에 한시적으로 이용할 수 있는 항로로 평가하면서, 서쪽으로 향한 건화물선 상당수가 내빙 등급이 없는 일회성 운항이었다고 짚었다. 올해는 실적이 다소 개선돼 지난 9월 30일 기준 횡단 횟수가 104회로 이미 지난해 전체를 웃돈다. CHNL의 연말 전망치는 최대 150회, 화물 운송량 450만 톤 이상이다. 그러나 러시아 항만을 거치지 않고 아시아와 유럽을 직접 연결한 국제 횡단은 4회(컨테이너선 3회)에 불과하다.
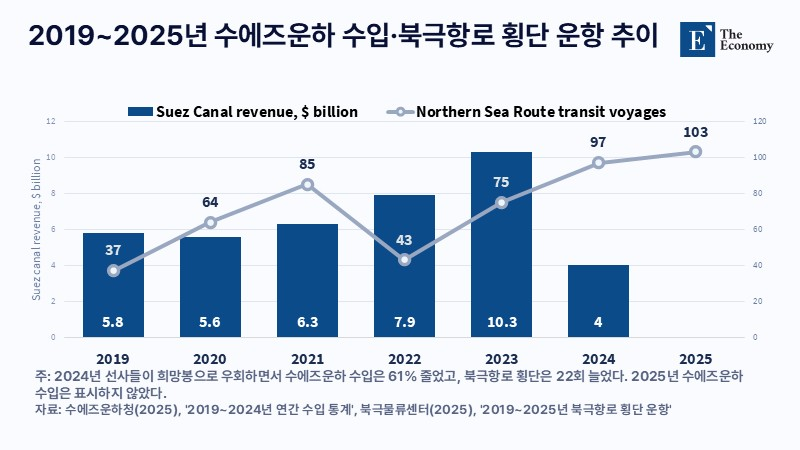
홍해 위기에 따른 해상 운송망의 변화도 북극항로 이용을 크게 늘리지는 못했다. 예멘 후티 반군의 상선 공격으로 수에즈운하 통과 선박은 2023년 2만6,434척에서 2024년 1만3,213척으로 절반 가까이 감소했고, 같은 기간 수에즈운하청 수입도 102억5,000만 달러(약 13조7,400억원)에서 39억9,100만 달러(약 5조3,500억원)로 61% 줄었다. 북극항로가 대체 운송로로 부상할 수 있는 여건이 조성됐지만, 횡단 횟수는 2023년 75회, 2024년 97회, 지난해 103회로 완만한 증가세다. 2024년 증가 폭 22회는 같은 해 수에즈운하에서 줄어든 1만3,000여 척과 비교하면 미미한 수준이다. 선사들이 50일 이상 걸리더라도 아프리카 남단 우회 항로를 택한 것은 운항 거리 단축보다 안정적인 운송 일정 확보를 우선했기 때문으로 풀이된다.
러 개발계획 1조8,000억 루블, 中 대형 선사는 관망
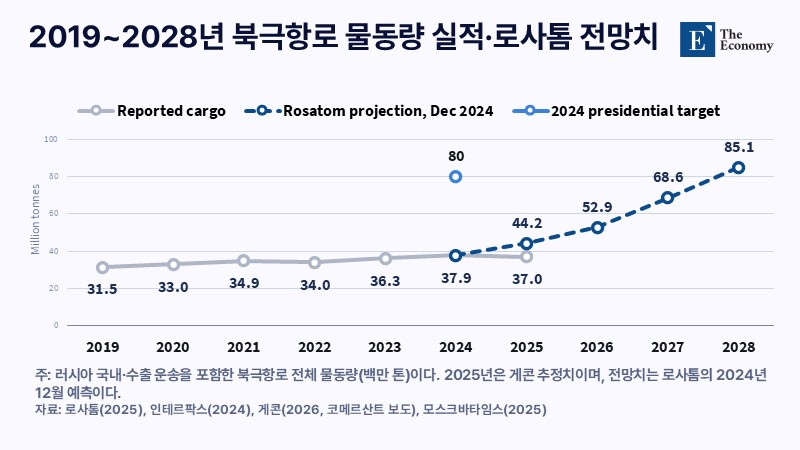
낮은 수익성에도 러시아가 북극항로 개발을 추진하는 것은 북극항로가 자국 에너지 수출의 핵심 통로이기 때문이다. 미하일 미슈스틴 러시아 총리는 2022년 8월 150개 이상의 사업에 1조8,000억 루블(약 29조원)을 투자하는 '2035년 북극항로 개발계획'을 승인했다. LNG·원유·석탄 터미널과 구조선 46척, 차세대 원자력 쇄빙선, 항행 지원 위성망 구축 등이 핵심 사업이다. 북극항로 화물의 80% 이상은 야말반도와 오브만에서 생산된 LNG와 원유가 차지하지만, 러시아 정부의 대규모 투자에도 물동량은 당초 목표에 크게 못 미친다. 러시아 연안 항만을 오가는 화물까지 포함한 북극항로 전체 물동량은 2024년 사상 최대인 3,790만 톤을 기록했으나, 블라디미르 푸틴 러시아 대통령이 제시한 목표인 8,000만 톤의 절반에도 미치지 못했다. 컨설팅업체 게콘의 추산으로는 지난해 물동량도 3,700만 톤으로 전년보다 2.3% 줄었다. 2022년 이후 첫 감소다.
중국 역시 북극항로 개발에 관심을 보여 왔지만, 실제 참여에는 신중한 태도를 유지하고 있다. 중국 국무원은 2018년 북극정책 백서에서 자국을 '근북극 국가'로 규정하고, 북극항로를 일대일로 사업에 포함하는 '빙상 실크로드' 구상을 내놨다. 그러나 대형 국유기업의 참여는 제한적이다. 중국원양해운(COSCO)은 2013년부터 2021년까지 북극항로를 42회 운항했지만, 2022년에는 운항 실적이 전무했다. 현재 북극항로를 통한 컨테이너 운송은 주로 뉴뉴쉬핑과 시레전드 등 중소 선사가 맡는다. '아크틱 LNG2' 사업 지분을 각각 10%씩 보유한 중국석유천연가스집단(CNPC)과 중국해양석유총공사(CNOOC)도 2023년 11월 미국의 제재 이후 사업 참여를 사실상 중단한 것으로 전해진다. 달러화 거래 의존도가 높은 중국 대기업으로서는 서방의 제재 위험을 감수하면서까지 사업을 확대할 유인이 크지 않다.
하지만 기업들의 관망과 달리 러시아와 중국 정부 간 북극항로 협력은 이어지고 있다. 양국은 2024년 북극항로 분과위원회를 설치하고 베링해에서 해경 합동 순찰을 실시했다. 덴마크 국방정보국은 러시아가 중국에 북극 지역에 대한 접근을 더욱 폭넓게 허용해야 할 가능성이 있다고 전망했다. 러시아가 중국에 북극 접근을 넓혀 줄 경우 베링해협을 지나는 중국 선박도 늘어날 것으로 보인다.
美 놈항 확장 3억9,940만 달러, 명분은 구조·보급
이에 반해 미국은 베링해협을 주요 국제 무역로로 개발할 경제적 유인이 크지 않다. 중국에서 유럽으로 향하는 선박은 항로 이용료와 쇄빙선 호위 비용을 러시아에 지불한다. 미국은 오히려 연방 예산을 들여 수색·구조와 조난 선박 지원을 맡아야 하는 처지다. 미국의 대표적인 관련 사업은 알래스카 놈항 확장 공사다. 미 육군 공병단은 최초 입찰가가 사업비 한도를 초과하자 재입찰을 거쳐 지난해 8월 건설사 키윗과 3억9,940만 달러(약 5,350억원) 규모의 1A단계 공사 계약을 체결했다. 항만 제방을 1,200피트(약 366m) 연장하는 사업으로, 2029년 9월 완공 예정이다. 북극항로의 핵심 기착지인 놈시 역시 아시아·유럽 간 국제 교역 확대보다는 해상 안전 확보와 알래스카 연안 마을의 물자 공급을 항만 확장의 주요 목적으로 내세운다. 러시아가 북극항로의 항만과 쇄빙선, 운항 허가 체계를 통해 수익을 확보하는 것과 달리, 미국 측에는 야말반도와 같은 대규모 에너지 수출 기반이 없다.
그러나 베링해협의 국제 무역로 개발과 별개로 북극 해운 관련 산업에서는 새로운 사업 기회가 열리고 있다. 대표적인 분야가 쇄빙선 건조다. 세계 쇄빙선의 약 80%는 핀란드 기업이 설계하고 60%가량은 핀란드 조선소에서 건조될 만큼 핀란드의 기술 경쟁력이 높다. 미국도 지난해 10월 61억 달러(약 8조1,770억원)를 투입해 쇄빙선 최대 11척을 확보하기로 했다. 이 가운데 4척은 핀란드에서, 나머지는 핀란드의 기술 지원을 받아 미국에서 건조하며 첫 2척은 2028년 인도될 예정이다. 알래스카해양거래소 역시 틴시티와 웨일스, 놈, 스테빈스에 초단파(VHF) 무선국을 설치해 베링해협 감시망을 확충할 계획이다. 향후 통항량이 증가하면 해상보험과 북극해 운항용 예인선, 항만 정비 서비스 등 관련 산업에도 수요가 늘어날 것으로 예상된다.
다만 쇄빙선·항만 투자에도 베링해협이 아시아와 유럽을 연결하는 주요 무역로로 자리 잡기까지는 상당한 시간이 필요해 보인다. 놈항 1A단계 공사는 2029년 9월에야 완료될 예정이며, 핀란드산 쇄빙선도 2028년부터 인도된다. 짧은 운항 가능 기간과 러시아의 운항 허가 등 구조적인 제약도 여전하다. 유럽연합(EU)의 러시아산 LNG 수입 금지로 아시아행 물동량이 증가하더라도 항만 이용료와 쇄빙선 호위 수익은 대부분 러시아에 돌아가 알래스카의 직접적인 경제적 이익은 제한적일 수 있다. 결국 베링해협이 국제 무역로로 성장할 가능성은 향후 세 차례의 운항철 동안 실제 통항량이 얼마나 늘어나는지에 따라 판가름 날 전망이다.
본 연구 기사의 원문은 [Arctic Maritime Strategy] The Economics of the Bering Strait: Arctic Shipping, Infrastructure and Geopolitical Risk를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.