"프랑스·스웨덴 전철 밟나" 英 부유층 과세 강화에 자산가 이탈 급증, 부유세 실효성 다시 시험대

입력
수정
"논돔 특례 폐지·자산 과세 강화 영향" 英 떠나는 부호들
프랑스·스웨덴도 부유세 부작용 끝에 축소·폐지 수순 밟아
신규 부유세 도입 추진 국가들, 정책 실효성 '안갯속'
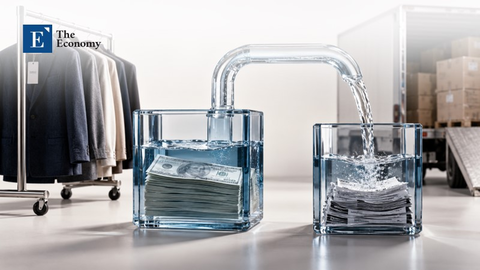
영국에서 부호들의 이탈 흐름이 가시화하고 있다. 논돔 과세 특례가 폐지되고 고액자산가 대상 과세가 강화되면서, 일부 부호들이 세 부담을 최소화하기 위해 거주지를 해외로 옮기거나 영국과의 접점을 줄이는 양상이다. 시장에서는 이 같은 상황이 비단 영국만의 문제가 아니라는 평이 나온다. 이미 과거부터 다수 국가에서 부유세가 잡음 끝에 축소·폐지돼 왔으며, 최근 신규 부유세 도입을 논의 중인 국가들 역시 유사한 정책 부담을 떠안게 될 가능성이 크다는 진단이다.
英 자산가 이탈 가속화
4일(이하 현지시각) 블룸버그 억만장자지수 지표에 따르면, 최근 2년간 영국을 떠나거나 영국과의 관계를 대폭 축소한 억만장자는 10여 명 이상이었다. 이들이 보유한 재산은 총 1,600억 달러(약 214조1,520억원)에 달했다. 이는 일부 이주자의 가족 재산까지 포함한 수치이며, 현재 블룸버그 억만장자지수에 등재된 영국 거주 부호들의 재산 총액보다도 많다. 영국을 이탈한 대표적인 인물로는 인도 출신 철강 재벌 락시미 미탈이 꼽힌다. 블룸버그 억만장자지수 기준 미탈의 재산은 408억 달러(약 54조6,090억원)로, 전체 이탈 부호 재산의 약 4분의 1을 차지한다. 이 밖에 아스톤빌라 공동 구단주 나세프 사위리스, 통신 투자자인 슈라빈 바르티 미탈 등이 영국과의 접점을 줄이거나 해외로 떠났다.
최근에는 영국 출신 부호의 이탈도 확인되고 있다. 일례로 헤지펀드 로코스캐피털매니지먼트 창업자인 크리스 로코스는 거주지를 그리스로 옮겼다. 그는 지난해 영국에서 3억3,000만 파운드(약 5,855억원)의 세금을 납부해 영국 내 개인 납세액 3위에 올랐던 인물이다. 이러한 부호들의 대규모 시장 이탈은 영국 경제에 적잖은 파장을 남길 것으로 전망된다. 우선 세수 이탈이 문제다. 영국 국세청(HMRC)은 2026~2027회계연도 기준 소득 상위 1%가 전체 소득세의 26.6%를 부담할 것으로 추산했다. 이들의 전체 소득에서 차지하는 비중은 12.8%다. 이에 더해 부유층이 떠받치는 런던 고가주택 시장에서도 거래 위축 흐름이 확인된다. 부동산업체 세빌스에 따르면 지난해 런던에서 500만 파운드(약 90억원) 이상 주택 거래 건수는 412건으로 전년 대비 11% 감소했으며, 거래금액은 40억9,000만 파운드(약 7조2,570억원)로 19% 줄었다. 특히 1,000만~1,500만 파운드(약 180억~270억원) 구간 거래는 전년 대비 31% 급감했다.
논돔 과세 특례 폐지의 여파
이들의 주요 이탈 시점은 영국의 논돔 과세 특례가 폐지된 시기와 맞물린다. 논돔은 영국에서 세법상 거주자로 인정되지만 법적 본거지(domicile)는 해외에 둔 사람으로, 과거에는 이 지위를 바탕으로 송금기준과세(remittance basis) 혜택을 받을 수 있었다. 영국 내 소득과 자본이득에 대한 세금은 납부하되, 해외에서 발생한 소득과 자본이득은 영국으로 송금하지 않는 한 과세 대상에서 제외되는 식이다. HMRC에 따르면 2023~2024회계연도 영국 거주 논돔 납세자는 약 6만800명이었고, 이 가운데 4만2,900명이 송금기준과세를 적용받았다. 이들이 납부한 소득세·자본이득세·국민보험료는 총 71억 파운드(약 12조5,980억원)에 달했다.
하지만 지난해 4월 이 같은 과세 방식이 폐지되며 상황이 급변했다. 영국이 법적 본거지가 아니라 세법상 거주기간을 기준으로 해외 소득과 자본이득을 과세하기 시작한 것이다. 이에 따라 영국의 세법상 장기 거주자는 △해외 계좌에서 발생한 이자와 배당 △해외 부동산의 임대소득 △해외 주식·기업 지분·부동산을 매각해 얻은 차익 등을 영국에 신고하고 세금을 내야 하는 처지에 놓였다. 자산 대부분을 해외 주식·기업 지분·부동산 등에 두고 세제 혜택을 누려 온 부호들의 부담이 눈에 띄게 가중된 것이다.
표1. 영국 고액자산가의 세 부담 강화
| 부문 | 주요 변화 |
|---|---|
| 해외 소득·자산 | 논돔 과세 특례 폐지로 장기 거주자의 해외 이자·배당·임대소득·자본이득까지 과세 범위 확대 |
| 자본이득·성과보수 | 일반 자본이득세 최고세율 인상 및 사모펀드 운용역의 캐리드인터레스트 과세 강화 |
| 부동산·금융소득 | 추가 주택 취득 시 인지세 가산세율 인상, 임대·저축·배당소득 세율 상향 |
| 추가 증세 가능성 | 세수 확보를 위한 자본이득세 추가 인상 가능성 거론 |
노동당 정책 노선도 기폭제로
이에 더해 노동당 정부의 정책 방향에 대한 우려도 자산가들의 탈출을 부채질했다. 노동당 정부는 집권 이후 고액자산가와 자산소득에 대한 과세를 단계적으로 강화해 왔다. 2024년 10월 첫 예산안에서는 논돔 과세 특례 폐지와 함께 일반 자본이득세(CGT) 최고세율을 20%에서 24%로 올렸고, 사모펀드 운용역 등이 받는 성과보수인 캐리드인터레스트 세율도 32%로 인상했다. 추가 주택 취득 시 적용되는 인지세 가산세율도 3%에서 5%로 높였다. 지난해 예산안에는 부동산 임대소득과 저축·배당소득에 적용되는 일부 소득세율을 2%P 상향 조정하는 방안이 담겼다.
추가 증세 가능성도 남아 있다. 존 힐리 영국 재무장관은 오는 28일 취임 후 첫 예산안을 발표할 예정이며, 영국 정부는 소득세·부가가치세(VAT)·법인세·국민보험료 세율은 올리지 않겠다는 노동당의 기존 공약을 유지 중이다. 이에 따라 추가 세수 확보 수단으로는 자본이득세와 부동산·자산 관련 세금이 주로 거론된다. 특히 자본이득세 추가 인상안이 시장의 관심을 받고 있으며, 노동당 내에서는 자본이득세율을 소득세율에 맞추자는 주장도 나온 상태다. 영국 자본이득세 세율은 기본세율 적용자 기준 18%, 고율 납세자 기준 24%다. 이는 각각 20%, 40%인 소득세율보다 낮다.
부유세 정책 실패 전례
이러한 부유층 과세 정책의 위험성은 이미 여타 국가의 전례를 통해 수차례 경고돼 왔다. 일례로 과거 프랑스는 금융자산과 부동산 등을 합산한 순자산에 '부유연대세(ISF)'를 부과했다. 2017년 기준 과세 대상은 순자산 130만 유로(약 20억원) 이상 가구, 최고세율은 1.5%였다. 문제는 이 같은 세 부담을 피해 이탈하는 자산가들이 상당했다는 점이다. 프랑스 상원 집계에 따르면 ISF가 강화된 2012~2016년 해외로 떠난 ISF 납세자 중 귀국자를 뺀 순유출 인원은 연평균 597명으로, 2007~2011년 평균 315명 대비 약 1.9배 늘었다. 이에 프랑스 정부는 결국 2018년 ISF를 폐지한 뒤 과세 대상을 부동산으로 한정하는 '부동산부유세(IFI)'를 신설했다.
스웨덴의 경우 1911년 순자산 부유세를 도입해 2007년까지 유지했지만, 부유세의 낮은 세수 효율로 인해 골머리를 앓았다. 전후 부유세 세수는 한 번도 국내총생산(GDP)의 0.4%를 넘지 못했고, 폐지 직전인 2006년에는 GDP의 0.16%에 그쳤다. 당시 세율은 0.5~1.0% 수준이었다. 여기에 과세 형평성 문제도 누적됐다. 스웨덴은 부유세 부담을 낮추기 위해 자산 종류별 감면과 예외 규정을 확대했으며, 비상장기업의 순사업자산은 1991년부터 부유세 대상에서 제외했다. 그 결과 동일한 규모의 자산을 보유하더라도 자산 구성에 따라 실질 세 부담이 달라지는 구조가 형성됐고, 시장 불만 역시 나날이 가중됐다. 이러한 잡음 속 스웨덴 정부는 결국 2007년 부유세를 전면 폐지했다.
부유세 신규 도입 부담 확대
이처럼 부유세가 자산가 이탈·조세 회피를 촉발하거나 기대만큼 세수를 확보하지 못하는 사례가 누적되면서, 새롭게 부유세를 도입하려는 국가들의 부담 역시 커질 것으로 전망된다. 대표적으로 헝가리 정부의 경우, 지난 6일 순자산 10억 포린트(약 41억원)를 초과하는 개인에게 연간 부유세를 부과하는 법안을 공개했다. 순자산 가운데 10억 포린트를 초과하고 1,000억 포린트(약 4,120억원) 이하인 부분에는 매년 1%의 세율을 적용하고, 1,000억 포린트를 넘어서는 부분에는 1.5%의 세율을 부과하는 누진 구조다. 과세 대상에는 부동산, 금융투자자산, 기업 지분, 해외 보유 자산이 포함되며, 부채는 과세표준에서 공제된다. 정부는 공공 의견 수렴을 거쳐 의회에 법안을 제출할 예정이며, 통과될 경우 2027년 1월부터 시행한다는 계획이다.
미국에서는 연방정부가 아닌 캘리포니아주에서 억만장자를 겨냥한 별도의 자산세 도입 논의가 진행되고 있다. 오는 11월 3일 주민투표에 부쳐질 예정인 '발의안 40(Proposition 40)'은 순자산 10억 달러(약 1조3,385억원)를 넘는 억만장자에게 일회성 5%의 부유세를 부과하는 내용을 담고 있다. 로이터통신에 따르면 캘리포니아에는 약 250명의 억만장자가 거주하며, 이들의 재산은 총 2조 달러(약 2,676조9,000억원)를 웃돈다. 다만 개빈 뉴섬 캘리포니아 주지사가 자산가의 타주 이전 가능성과 투자 환경 악화를 이유로 해당 안에 반대하고 있는 만큼, 실제 도입 여부는 아직 불확실하다.
관련기사