[딥폴리시] 日 방위산업, 차세대 전투기 공동개발로 유럽 진출했으나 EU 자금 문턱은 여전
Input
Modified
수출 규제 풀고 GCAP 설계 지분 확보
한국은 완제품 수출·현지 조립으로 폴란드 공략
SAFE 역내 생산 요건, 일본 참여는 부품 공급 수준
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
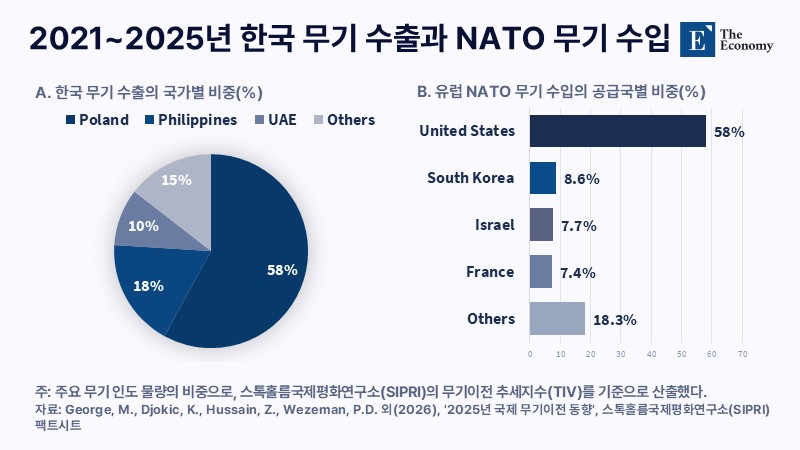
일본이 영국·이탈리아와 손잡고 차세대 전투기 공동개발에 나서며 유럽 방산시장에 발을 들였다. 지난 7월 3일 영국·이탈리아·일본의 글로벌전투항공프로그램(GCAP) 관리 기구는 3국 합작법인 '에지윙(Edgewing)'과 46억 파운드(약 8조원) 규모의 계약을 맺었다. 계약 기간은 18개월이며 사업비는 3개국 정부가 나눠 낸다. 일본은 에지윙 지분을 보유해 2070년 이후까지 운용될 차세대 전투기의 설계에 직접 참여한다. 완제품 수출에 주력하는 한국과는 다른 길이다. 스톡홀름국제평화연구소(SIPRI)에 따르면 2021~2025년 한국 무기 수출의 58%가 폴란드로 향했다. 한국이 완제품 수출과 현지 생산으로 유럽 시장을 넓혀 왔다면, 일본은 공동개발로 핵심 기술과 설계 권한을 나눠 갖는 전략을 택한 셈이다.
방위장비 이전 3원칙, 2014년 이후 최대 개편
유럽 진출의 길은 일본 정부의 규제 완화로 넓어졌다. 지난 4월 21일 단행한 제도 개편은 2014년 '무기수출 3원칙'을 '방위장비 이전 3원칙'으로 대체한 이후 가장 큰 변화다. 일본 국가안전보장회의(NSC)와 내각은 완제품 수출을 구조·수송·경계·감시·소해 등 5개 분야로 제한하던 규정을 없애고, 살상 능력을 기준으로 방산장비를 무기와 비무기로 나눠 관리하는 체계를 도입했다. 지지통신에 따르면 무기 수출 대상은 미국·호주·필리핀 등 일본과 방위장비·기술 이전 협정을 맺은 17개국으로 한정되며, 정부는 무기 수출을 승인하면 국회에 사후 보고해야 한다. 방산장비 관련 외국인직접투자(FDI) 규제도 함께 풀렸다. 유럽 컨소시엄 입장에서는 5개 분야 제한 폐지보다 투자 규제 완화가 더 큰 의미를 가질 수 있다는 분석이다.
4월 개편은 일본 정부가 단계적으로 추진해 온 규제 완화의 연장선에 있다. 일본은 2023년 12월 안보협력국에 대한 방산 부품 이전을 허용했고, 2024년 3월에는 GCAP에 한해 완제품의 제3국 수출을 승인했다. 올해 방위백서에 실린 지침은 국제 공동개발·생산의 범위를 외국 정부가 주도하는 개발사업에 일본 기업이 참여하는 경우까지 넓혔다. 부품 수출 절차도 간소화됐다. 일본 기업이 외국 정부나 기업이 주도하는 공급망에 부품을 납품하면 원칙적으로 수령국의 관리체계만 확인하면 되고, 이후 제3국으로 이전할 때 일본 정부의 사전 동의를 따로 받을 필요도 없어졌다. 이에 따라 일본산 부품을 사용하는 유럽 방산기업들의 수출허가 부담도 줄어들 전망이다.
에지윙 지분 33.3%씩, 최종 조립은 MHI 담당
규제 완화가 실제 산업협력으로 이어진 대표 사례가 GCAP이다. GCAP은 유럽연합(EU) 예산이 아닌 3개국 정부 예산으로 진행되며, 참여국 가운데 EU 회원국은 이탈리아뿐이다. 영국·이탈리아·일본은 2023년 12월 사업을 총괄할 정부 간 기구(GIGO)를 세운 데 이어 지난해 6월 공동개발을 맡을 에지윙을 출범시켰다. 에지윙 지분은 영국 BAE시스템스, 이탈리아 레오나르도, 일본 항공산업진흥(JAIEC)이 33.3%씩 나눠 갖는다. 영국에 본사를 둔 에지윙이 전투기 수명 주기 내내 설계 권한을 쥐고, 제조와 최종 조립은 3개국 방산기업에 맡기는 구조다. 일본 몫의 생산·조립은 일본 유일의 전투기 제조업체인 미쓰비시중공업(MHI)이 담당한다. MHI는 F-2 전투기 개발·생산을 주도하고 F-15를 생산한 경험을 갖췄다. 전투기를 완성해 본 경험을 바탕으로 일본은 GCAP에서 기체 제조국 지위까지 확보했다.
그러나 전투기에 실을 무장은 공동개발 대상에서 빠졌다. 기체는 3개국이 함께 개발하지만 미사일 등 무장체계는 각국이 따로 정하는 방식이다. 지난 7월 판버러 국제에어쇼에서 MBDA 영국·이탈리아 법인과 미쓰비시전기, MHI는 무장체계 관련 협력협정을 체결했다. 4개 기업은 무장 자체를 함께 개발하는 대신 각국이 개발한 무기를 기체에 효과적으로 통합하는 기술협력에 집중한다는 방침이다. 전투기에 어떤 무기를 달지는 3개국이 각자 정하는 만큼, 향후 제3국 수출 논의에서도 각국의 무장 수출 규제가 주요 변수가 될 공산이 크다.
EU 방산 대출 SAFE, 역외 부품 원가 35% 상한
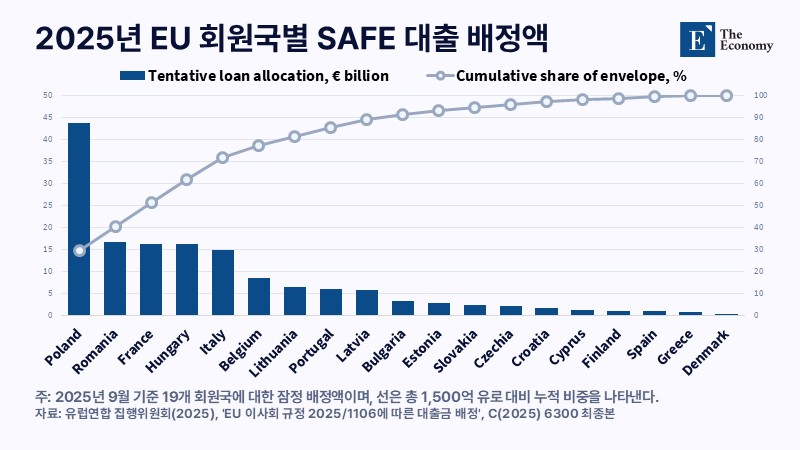
GCAP으로 유럽 주요국과 협력 관계를 다진 일본은 EU 차원의 방산협력에도 나섰다. 지난 4월 17일 열린 제1차 EU·일본 방위산업 대화에서 양측은 이중용도 분야를 포함한 방산 공급망 안정 방안을 논의했다. 회의는 2024년 11월 체결한 '안보·방위 파트너십'과 지난해 7월 출범한 'EU·일본 경쟁력 동맹'을 토대로 마련됐다. 지난 7월에는 EU의 연구혁신 지원 프로그램인 '호라이즌 유럽(Horizon Europe)' 참여 협정을 맺으며, 공동 연구 기반도 넓혔다. 하지만 협력 강화가 일본 기업의 EU 방산 조달시장 진출을 보장하지는 않는다. EU는 역내 방위산업 육성을 위해 최대 8,000억 유로(약 1,197조원)를 동원하는 '유럽 재무장(ReArm Europe)' 계획을 추진 중이다. 그 가운데 최대 1,500억 유로(약 225조원)를 회원국에 빌려주는 유럽안보행동계획(SAFE)은 유럽산 구매를 늘리기 위해 엄격한 참여 요건을 둔다.
요건의 핵심은 역외 부품의 원가 비중과 계약업체의 지배구조다. SAFE 규정에 따르면 EU·유럽경제지역(EEA)·유럽자유무역연합(EFTA) 회원국과 우크라이나 밖에서 생산된 부품의 원가는 최종 제품 전체 부품 원가의 35%를 넘을 수 없다. 계약업체도 원칙적으로 EU·EEA 또는 우크라이나에 설립돼 있어야 하며, SAFE에 참여하지 않는 제3국이 경영권을 행사하는 업체는 지원 대상에서 빠진다. 일본 기업이 유럽 기업과 손을 잡더라도 요건을 채우지 못하면 SAFE 자금이 들어가는 사업에는 참여하기 어려운 구조다.
이러한 제약을 풀기 위해 한국은 지난해 9월, 일본은 같은 해 12월 SAFE 참여를 신청했다. 그러나 EU 집행위원회는 양국의 참여 가능성에 대해 구체적인 입장을 내놓지 않았다. 현재 일본 기업이 SAFE 사업에 들어갈 길은 허용된 원가 범위 안에서 부품을 공급하거나, 유럽에 현지법인을 세워 지배구조 요건을 맞추는 정도다. GCAP으로 유럽 주요국의 차세대 무기체계 개발에는 참여하게 됐지만, EU 방산 자금이 투입되는 조달시장에서는 여전히 제도의 벽에 막혀 있는 형국이다.
제3국 수출 독자 결정 불가, 유럽 현지 생산도 과제
일본이 EU 조달시장 진입 방안을 모색하는 사이, 한국은 완제품 수출과 현지 생산을 앞세워 유럽에서 이미 가시적인 수주 실적을 쌓았다. 한국의 대표 사례는 폴란드 K2 전차 수출이다. 지난해 8월 폴란드 군비청은 현대로템과 65억 달러(약 9조원) 규모의 K2 전차 2차 이행계약을 체결했다. K2 전차 180대와 지원차량 81대를 공급하는 계약으로, 이 가운데 폴란드형 K2PL 전차 61대는 글리비체 공장에서 최종 조립된다. 한미경제연구소(KEI)에 따르면 한국은 북대서양조약기구(NATO) 유럽 회원국 무기 수입의 8.6%를 차지해 미국에 이어 두 번째로 큰 공급국으로 올라섰다. 수출 물량 확보와 현지 생산이 맞물리며 유럽 국가들과의 산업협력도 깊어지는 양상이다.
반면 일본은 공동개발로 확보한 기술력을 실제 수출 성과로 연결해야 하는 과제를 안고 있다. GCAP 참여로 전투기 핵심 기술과 설계 권한을 공유하게 됐지만, 제3국 수출은 영국·이탈리아·일본 3국의 수출통제를 모두 거쳐야 해 일본이 홀로 결정할 수 없다. 또한 유럽 조달시장에서 경쟁력을 갖추기 위한 추가 투자도 불가피하다. 폴란드 사례에서 보듯 유럽 각국은 무기를 고를 때 기술 우위 못지않게 역내 생산과 현지 기술이전을 중시한다. 일본 기업들이 공동개발 참여를 넘어 유럽 내 생산 기반을 넓히는 방안을 검토해야 하는 이유다. GCAP에 참여한 MHI와 미쓰비시전기, IHI로서는 유럽 현지법인을 세울지, 공동개발 기술의 지식재산권을 어떻게 나눌지, 그 기술을 영국·이탈리아와 재협상 없이 다른 무기체계에 쓸 수 있는지를 따져봐야 하는 처지다.
한국과 일본의 유럽 진출 경로는 뚜렷이 갈린다. 일본은 공동개발로 차세대 전투기 설계에 동등한 지분을 확보했고, 한국은 폴란드에 전차를 공급하며 현지 생산라인까지 꾸리고 있다. 지난 8월 한 달에만 K2 전차 28대가 폴란드에 인도됐고, 글리비체에서는 61대를 조립할 라인이 준비 중이다. 한국의 수주 실적이 현지 생산과 맞물려 쌓인 만큼, 일본도 설계 테이블에서 얻은 자리를 실제 수주로 연결하려면 유럽 현지 생산을 늘리고 EU 조달 규정에 대응할 체계를 갖춰야 한다.
본 연구 기사의 원문은 Japan’s Defense Industry Enters Europe’s Industrial Partnerships: From Technology Supplier to Strategic Co-Developer를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.