[딥폴리시] 유럽 스타트업 투자 '스케일업 단계'로 이동, 자금은 몰리지만 상장 무대는 여전히 뉴욕
Input
Modified
유럽 펀드 공동 주도, 대형 투자 협상력 확대
주요 상장은 나스닥행, 유럽 증시 수요 미검증
AI 기업, 전통 서비스업체 인수해 직접 운영
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
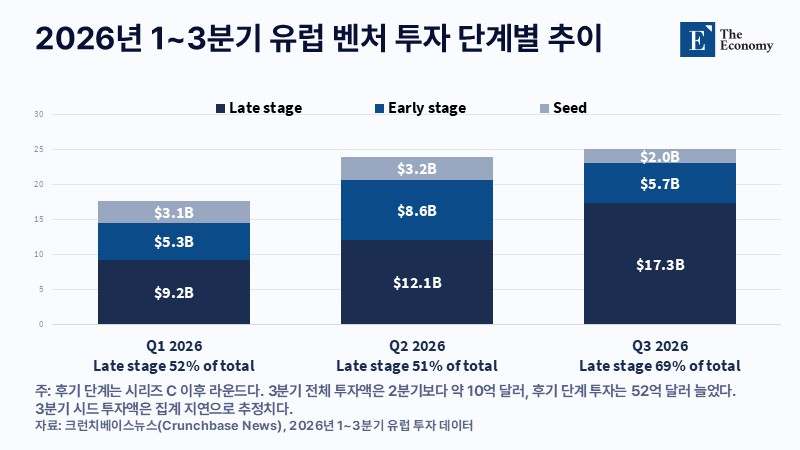
유럽 스타트업 투자의 무게중심이 창업 초기 기업에서 몸집을 키우는 성장 단계 기업으로 옮겨 가고 있다. 투자 데이터 플랫폼 크런치베이스(Crunchbase)에 따르면 올해 3분기 유럽 스타트업 투자액은 250억 달러(약 33조원)로 지난해 같은 기간보다 77% 늘었다. 이 가운데 약 70%인 173억 달러(약 23조원)가 레이트 스테이지(시리즈 B·C 등 후기 단계 투자)에 몰렸다. 지난해 3분기만 해도 글로벌 레이트 스테이지 시장에서 유럽이 차지한 비중이 9%에 그쳤던 것과 비교하면 시장의 체급이 달라진 셈이다.
미스트랄 30억 유로 유치, 삼성전자가 투자 주도
올해 3분기 대규모 투자는 대부분 해외 투자자가 이끌었다. 투자 과정에서 기업가치와 투자 조건을 협상하는 '주도 투자자' 자리를 미국·아시아 자본이 맡은 것이다. 프랑스 AI 기업 미스트랄(Mistral)은 지난달 삼성전자 주도로 30억 유로(약 4조원)를 유치했다. 유럽 기술기업이 받은 지분 투자 가운데 역대 최대 규모다. 지난 8월에는 스웨덴 AI 코딩 플랫폼 러버블(Lovable)이 미국 멘로벤처스 주도로 4억 달러(약 5,350억원)를 받았다. 다만 두 투자 모두 유럽연합(EU)이 출자한 '스케일업 유럽 펀드'가 공동 주도 투자자로 참여했다. 독일 드론 기업 퀀텀시스템스(Quantum Systems)가 12억 달러(약 2조원)를 유치할 때도 유럽 투자사 노테우스(Noteus)와 에어버스가 공동 주도 투자자로 나섰다.
유럽 자본이 공동 주도 투자자로 나선 것은 유럽 기업들의 협상력과 직결된다. 투자금을 대 줄 곳이 해외 투자자 한 곳뿐이면, 기업은 그쪽이 제시하는 조건을 따를 수밖에 없다. 그러나 유럽 자본이 협상 테이블에 함께 앉으면 기업은 조건을 비교해 투자자를 고를 여지가 생긴다. 물론 해외 자본이 들어올수록 유럽이 기업 통제권을 잃는다는 우려도 있다. 방산 AI 기업 헬싱(Helsing)은 지난 7월 18억 달러(약 2조원)를 유치한 뒤에도 유럽 자본이 지분 대부분을 갖고 있다고 밝혔지만, 구체적인 비율은 공개하지 않았다. 하지만 대규모 성장 자금 공급이 부족했던 유럽 시장 여건상, 해외 투자자 없이는 이만한 규모의 투자가 성사되기 어려웠다는 반론도 만만치 않다.
스케일업 유럽 펀드, 7주 동안 7개 기업 투자
유럽 자본의 공동 주도를 이끈 스케일업 유럽 펀드는 유럽 기업들의 성장 자금 부족을 메우기 위해 EU가 주도해 만든 펀드다. 우르줄라 폰데어라이엔 EU 집행위원장이 지난해 처음 구상을 밝혔고, 지난 8월 설립 절차를 마쳤다. 운용은 스웨덴 사모펀드 운용사 EQT가 맡는다. 펀드 목표액은 50억 유로(약 7조원)지만 실제로 모인 돈은 아니다. EU 집행위원회가 10억 유로(약 1조원)를 약정했고, 덴마크 노보홀딩스와 독일 알리안츠 등이 창립 투자자로 참여했다. 투자 한 건당 규모는 1억~5억 유로(약 1,490억~7,470억원)다. 펀드는 출범 후 7주 만에 7개 기업에 투자하며 빠르게 움직였다. 첫 투자처인 핀란드 위성기업 아이스아이(ICEYE)를 비롯해 러버블과 미스트랄, 스페인 공연 플랫폼 피버(Fever) 등 위성부터 반도체, 의료 소프트웨어, 공연 티켓까지 업종도 가리지 않았다. 이는 산업 분류보다는 글로벌 시장에서 성장할 잠재력을 투자 기준으로 삼은 것으로 풀이된다.
투자를 받은 기업이 다음으로 밟는 단계는 주식시장 상장이다. 올해 유럽 기술기업의 주요 상장 3건은 모두 미국 나스닥에서 이뤄졌다. 이탈리아 IT 기업 벤딩스푼스(Bending Spoons)는 지난 6월 나스닥 기업공개(IPO)로 16억8,000만 달러(약 2조원)를 공모했다. 하지만 이 돈이 모두 회사로 들어간 것은 아니다. 신주 발행으로 회사에 유입된 자금은 9억9,800만 달러(약 1조3,000억원)이고, 나머지 6억8,400만 달러(약 9,160억원)는 기존 주주가 보유 지분을 매각한 구주 매출분이었다. 공모액의 40%가량이 초기 투자자의 투자금 회수에 쓰인 셈이다.
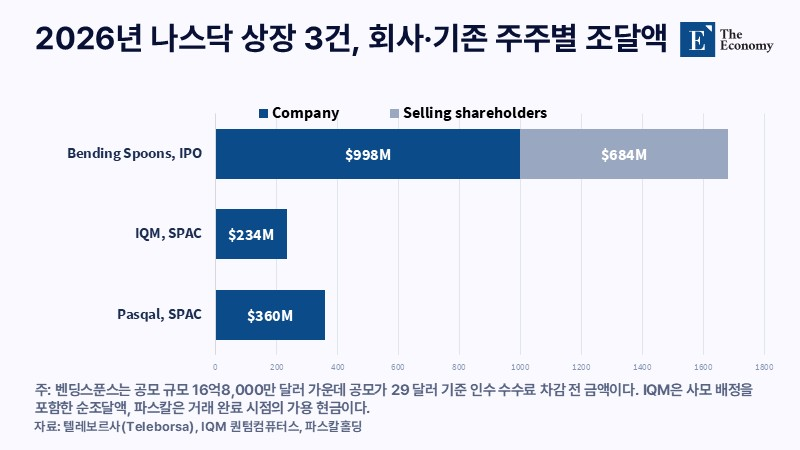
양자컴퓨터 기업인 핀란드 IQM과 프랑스 파스칼(Pasqal)은 일반 공모 대신 이미 상장된 기업인수목적회사(SPAC)와 합병하는 방식으로 나스닥에 입성했다. IQM은 지난 7월 1억9,870만 유로(약 2,970억원)를, 파스칼은 지난 8월 3억6,000만 달러(약 4,820억원)를 확보했다. 그러나 세 기업 가운데 유럽 증시에도 상장한 곳은 IQM뿐이다. 이처럼 유럽 증시가 이만한 규모의 기술기업 상장을 꾸준히 소화할 수 있을지는 아직 검증되지 않았다. 유럽 기업이 뉴욕에서 먼저 상장한 뒤 유럽으로 돌아오는 흐름이 굳어질지도 미지수다.
리메택스·드웰리, 인수자금 최대 83% 대출로 조달
투자 흐름에서 눈에 띄는 또 다른 변화는 AI 기업의 사업 방식이다. 소프트웨어를 만들어 파는 데 그치지 않고 서비스업에 직접 뛰어드는 기업들이 늘었다. 벨기에 스폿(Spott)은 채용 대행사에 관리 시스템을 판매하는 전통적인 소프트웨어 방식을 택했다. 영국 잭앤질(Jack & Jill)은 AI 에이전트가 구직자와 기업을 바로 연결해 채용 대행사 역할을 대신한다. 한발 더 나아가 기존 서비스업체를 아예 사들여 AI로 운영하는 곳도 나왔다. 독일 리메택스(Limetax)는 회계법인을, 영국 드웰리(Dwelly)는 임대 중개업체를 인수하고 있다.
인수형 기업은 자금 조달 방식부터 다르다. 리메택스가 확보한 3,600만 유로(약 530억원) 가운데 약 83%, 드웰리가 조달한 1억7,000만 달러(약 2,270억원) 가운데 약 44%가 대출이다. 현금을 꾸준히 버는 사업체를 사들이는 데는 지분을 내주는 것보다 돈을 빌리는 편이 싸기 때문이다. 그러나 서비스를 직접 운영하면 직원 관리와 업무 품질, 규정 준수 책임까지 떠안게 된다. 특히 회계와 세무가 긴밀하게 연동된 독일에서는 장부 오류가 곧바로 세무 문제로 이어지는 만큼, 리메택스는 AI가 처리한 업무를 세무 전문가가 최종 검토하는 절차를 유지하고 있다. 데이터 보안도 위험 요인이다. 지난 3월에는 보안 테스트용 AI 에이전트가 잭앤질 시스템에 침투해 직원 개인정보를 빼내는 일도 있었다.
기관 자금 유입·유럽 증시 상장이 다음 관문
3분기 흐름은 유럽 기술 투자 시장에 두 가지 변화를 남겼다. 하나는 유럽 자본이 대규모 투자에서 공동 주도 투자자로 나서며 기업들이 해외 투자자와 협상할 카드를 얻었다는 점이다. 다른 하나는 기술과 대출을 결합해 전통 서비스업체를 사들이는 AI 기업의 등장이다. 인수형 AI 기업은 인수한 회사의 현금흐름과 통합 이후 비용 절감 효과로 성과를 평가받는다는 점에서, 소프트웨어 기업보다 사모펀드에 가까운 기준을 적용받게 된다.
변화의 이면에는 풀어야 할 숙제도 남아 있다. 먼저 투자 자금이 일부 기업에 쏠려 있다. 3분기 투자액의 40% 가까이가 대형 투자 4건에서 나왔다. 투자금 회수 창구인 상장 시장도 문제다. 올해 주요 상장이 모두 뉴욕 증시에서 이뤄지면서 유럽 증시는 아직 대형 기술기업 상장 무대로 자리 잡지 못했다. AI 기업의 수익성도 과제다. 서비스업에 진출한 AI 기업들은 외형 확대를 넘어 실제 수익을 낼 수 있음을 증명해야 한다. 스케일업 유럽 펀드가 추가 기관 자금을 끌어올 수 있을지, 공모 규모 10억 달러(약 1조원)가 넘는 유럽 기술기업 상장이 나스닥이 아닌 유럽 증시에서 처음 이뤄질지가 시장 변화의 방향을 가늠할 시금석이 될 전망이다.
본 연구 기사의 원문은 Europe’s Tech Investment Market Is Entering Its Scale-Up Phase를 참고해 주시기 바랍니다. 본 기사는 외부 기고문의 국문 번역본이며, 원문의 견해는 저자 개인의 견해입니다. 기사의 저작권은 The Economy에 있습니다.