[딥파이낸셜] 세계 세무당국 금융정보 공유 확대에도 조세회피처 자금 유입 지속, 탈세 줄고 신고 자산 늘어
Input
Modified
中 해외 신탁 위탁자에 과세, 창업자 부담 확대
개인 역외 탈세 규모 3분의 1로 감소
글로벌 최저한세, 펀드·신탁엔 효과 제한적
본 연구 기사는 유럽 경제 연구소 The Economy의 연구위원(Fellow)들이 작성한 The Economy Review 시리즈 기고문을 한국 시장 상황에 맞춰 재구성한 글입니다. 본 시리즈는 최신 기술-경제-정책 이슈에 대해 연구자의 시각을 담아, 일반 독자들에게도 이해하기 쉽게 전달하는 것을 목표로 합니다. 기사에 담긴 견해는 집필자의 개인적인 의견이며, The Economy 또는 집필자의 소속 기관의 견해와 일치하지 않을 수 있습니다.
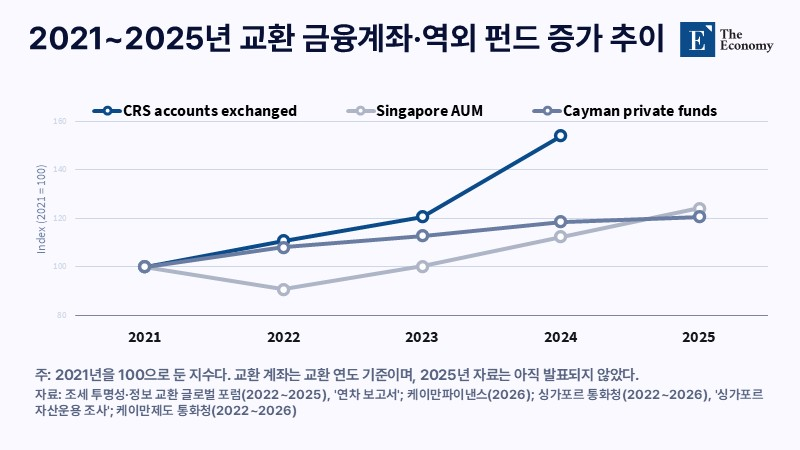
경제협력개발기구(OECD) 산하 글로벌 포럼에 따르면 2024년 100여 개국 세무당국이 상대국에 제공한 외국인 금융계좌 정보는 1억7,100만 개, 계좌 잔액은 13조 유로(약 1경9,390조원)에 육박한다. 자국민의 해외 자산을 세무당국이 파악할 수 있게 된 만큼 조세회피처의 자금은 빠져나갈 것으로 예상됐다. 하지만 결과는 반대였다. 대표적인 조세회피처인 케이만제도의 사모펀드 수는 2020년 이후 40% 늘었고, 싱가포르 운용자산도 지난해 10% 넘게 증가했다. 이는 해외 자산을 회수하는 대신 세무당국에 신고하고 유지하는 투자자가 늘어난 것으로 풀이된다. 여기에 중국이 올해 자국민의 해외 신탁(제3자에게 자산 관리를 맡기는 계약)에 과세하기 시작하면서 자금 흐름에 변화가 생길지 관심이 쏠린다.
中 세무당국, 신탁 소득 매년 과세로 전환
공유된 금융정보를 실제 세금 징수에 활용하는 대표적인 나라가 중국이다. 지난해 3월 지방 세무국들이 해외 소득을 신고하지 않은 사례를 공개한 데 이어, 올해 1월에는 국가세무총국이 2022~2024년 해외 소득을 자진 신고하라고 안내했다. 지난 7월 24일에는 재정부와 국가세무총국이 공고 제21호를 발표하고 해외 신탁 과세 기준을 명문화했다. 이에 따라 중국 거주자가 해외 신탁에 자산을 이전하면 매각으로 간주돼 차익에 20% 세율이 적용되고, 신탁이 벌어들인 소득도 실제 분배 여부와 관계없이 매년 자산을 맡긴 위탁자에게 과세된다.
새 규정의 과세 대상은 중국 거주자인 위탁자다. 그동안 위탁자들은 해외 신탁에 소득을 쌓아 두고 납세를 사실상 무기한 미룰 수 있었지만, 이제는 불가능해졌다. 홍콩이나 뉴욕 증시 상장을 앞두고 회사 지분을 신탁에 넣어 둔 중국 창업자들은 세금 부담을 감수하고 신탁을 유지할 실익이 있는지 따져봐야 하는 처지다. 다만 신탁의 목적이 절세에만 있는 것은 아니다. 경영권 승계나 해외 증시 자금 조달 수단으로는 여전히 유효하다. 이에 따라 창업자들의 선택도 신탁 해산과 유지로 엇갈릴 전망이다. 해산과 유지의 비중은 해외 신탁 수요 가운데 세금 회피 목적이 얼마나 컸는지를 가늠할 잣대가 될 것으로 보인다.
日 기관 해외 투자 80%, 케이만 펀드 경유
조세회피처를 활용하는 역외 금융이 모두 탈세 목적은 아니다. 국제 펀드가 대표적이다. 다국적 투자자의 자금을 모으는 펀드가 과세 국가에 설립되면 투자자는 거주국 세금과 펀드 소재지 세금을 이중으로 부담하게 된다. 이를 피하기 위해 펀드 단계에서는 과세하지 않고 투자자가 거주국에서 세금을 내는 이른바 '조세 중립성' 구조가 자리 잡았고, 케이만제도 같은 무세율 지역이 국제 펀드 설립지로 성장했다. 현지 금융업계 단체인 케이만파이낸스에 따르면 일본 기관투자자의 해외 투자액 6,450억 달러(약 861조원) 가운데 약 80%가 케이만제도 펀드를 거친다. 엄격한 규제를 받는 일본 기관투자자에게 케이만제도는 은닉처가 아니라 투자 경로인 셈이다.
기업의 역외 법인 수요도 여전하다. 해외 증시에 상장한 중국 기업 상당수는 법적으로 케이만제도 회사다. 따라서 미국 투자자가 이들 기업에 투자해도 공식 통계에는 중국이 아닌 케이만제도 투자로 집계된다. 2021년 미국 주요 대학 경제학자들의 논문에 따르면 케이만제도 투자로 분류되면서 미국의 대중국 투자 통계에서 누락된 금액은 6,000억 달러(약 800조원)에 육박했다. 외국인 투자자들이 영국령 케이만제도의 영국식 회사법과 법원을 선호하는 만큼, 중국이 창업자에게 과세해도 이런 상장 구조는 유지될 것으로 보인다.
기관과 기업 자금과 달리 개인 자금은 오랫동안 세무당국에 신고되지 않은 채 조세회피처에 머물렀다. 유럽연합(EU) 조세관측소에 따르면 2013년 이전 개인이 조세회피처에 보유한 금융자산은 세계 국내총생산(GDP)의 10%에 달했고, 대부분 신고되지 않아 과세를 피했다. 2022년에도 보유 규모는 비슷했지만, 미과세 자산의 비중은 27%까지 낮아졌다. 해외 자산을 회수하지 않고 세무당국에 신고하는 사례가 늘면서 개인의 역외 탈세 규모는 약 3분의 1로 감소했다.
최저한세 기대 세수 절반 감소 추산
금융정보 공유가 자산 은닉을 겨냥했다면, 조세회피처의 낮은 세율을 겨냥한 제도는 글로벌 최저한세다. 이는 매출 7억5,000만 유로(약 1조1,190억원) 이상 다국적기업의 특정 국가 내 실효세율이 15%에 미달하면 그 부족분을 다른 국가가 추가세로 과세하도록 한 제도다. 하지만 과세 대상이 기업으로 한정돼 개인 자산에는 적용되지 않으며, 펀드가 최상위 지배기업인 기업집단도 과세 대상에서 제외된다. 제도의 효과도 처음 기대보다 줄었다. EU 조세관측소는 2023년 각종 예외 규정 탓에 기대 세수의 절반이 사라질 것으로 추산했다. 올해 1월에는 OECD 등의 합의로 미국에 모회사를 둔 기업이 다른 국가의 추가세 부과 대상에서 제외돼, 자회사 소재국이 도입한 최저한세만 적용받게 됐다.
적용 대상 범위가 좁아지면서 최저한세의 영향도 조세회피처 유형에 따라 갈린다. 다국적기업 자회사를 대거 유치한 저세율 지역 정부가 법인세율 0%를 고수하면, 자회사의 세 부담이 15%에 미달한 만큼 모회사 소재국 등 다른 국가가 추가세를 걷어 간다. 이에 일부 지역은 세수 유출을 막기 위해 자체 최저한세를 도입했다. 반면 사모펀드와 신탁 유치가 주력인 지역은 펀드와 개인 자산이 적용 대상에서 빠지는 만큼 영향이 제한적이다.
자산운용은 성장, 페이퍼컴퍼니 설립은 위축
최저한세를 비켜 간 자산운용 시장의 성장세는 통계로도 확인된다. 싱가포르 통화청 조사에 따르면 싱가포르 운용자산은 지난해 말 6조7,000억 싱가포르달러(약 7,000조원)로 1년 새 10.1% 증가했다. 펀드 중심지인 룩셈부르크의 펀드 순자산도 지난해 말 6조1,990억 유로(약 9,250조원)로 6.52% 늘었다.
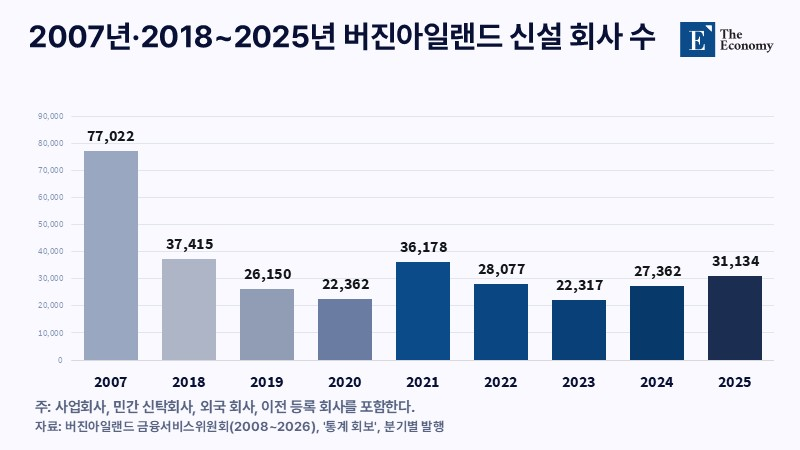
그러나 모든 역외 사업이 성장한 것은 아니다. 실소유자 비공개를 내세운 페이퍼컴퍼니 설립 시장은 위축됐다. 회사 설립이 주력인 영국령 버진아일랜드의 지난해 신설 회사는 3만1,134개로 2007년 7만7,022개의 40%에 그쳤다.
싱가포르 내년 조사, 中 자금 이동 가늠
규제 비용이 늘면서 역외 금융 시장에서도 대형 금융 중심지와 소형 조세회피처의 격차는 벌어질 공산이 크다. 싱가포르의 신탁 관리회사는 기존 계좌 보고 의무에 더해 고객의 중국 세법 준수 여부까지 점검해야 한다. 대형 금융 중심지는 이런 비용을 감당할 체계를 갖췄지만, 소형 지역은 현지 서비스 업체가 줄면서 사업 축소가 불가피하다. 이에 따라 싱가포르와 홍콩은 중국 신규 규정에 대응할 역량을 앞세워 중국 부유층 고객 유치에 나설 것으로 보인다.
하지만 중국 자금의 향방은 아직 불확실하다. 금융정보 공유 체제의 최대 공백이 미국이기 때문이다. 미국은 각국이 금융계좌 정보를 자동으로 교환하는 공통보고기준(CRS)에 참여하지 않아, 미국으로 옮긴 자금은 중국 세무당국이 파악하기 어렵다. 중국 부유층이 싱가포르와 홍콩에서 미국으로 자금을 옮기려 한다는 금융권 관계자들의 전언이 잇따르는 배경이다. 다만 실제 자금 이동을 뒷받침하는 통계는 아직 없다. 자금 이동 여부를 가늠할 첫 자료는 내년 여름께 발표될 싱가포르 통화청 조사다. 지난 7월 공고 이후 5개월간의 자금 흐름이 처음 반영되기 때문이다. 향후 중국 자금이 어디로 향하든 금융정보 공유가 확대될수록 자산 은닉에 의존해 온 조세회피처의 입지는 좁아지고, 신고된 자금을 운용할 역량을 갖춘 금융 중심지로 자금이 집중될 전망이다.
본 연구 기사의 원문은 [Offshore Finance] Can Offshore Finance Survive Global Tax Transparency? The New Geography of International Capital를 참고해 주시기 바랍니다. 본 기사의 저작권은 The Economy에 있습니다.